スイスフランショックの発生原因と為替市場への衝撃、歴史的教訓を徹底解説
2015年1月15日、世界の金融市場に未曾有の衝撃走った「スイスフランショック」は、為替の歴史において最も強烈なブラックスワンイベントの一つとして今なお語り継がれています。スイス国立銀行(中央銀行)が突如としてユーロに対する為替介入の上限を撤廃したことにより、スイスフランが歴史的な急騰を記録。多くの個人投資家や大手金融機関が甚大な被害を受けました。
本記事では、当時の為替レートの劇的な変動から、ロスカットが多発した仕組み、事件の根本的な原因、そして現代の投資市場が学ぶべき教訓までを、専門的な視点からわかりやすく紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:2015年1月15日、スイス国立銀行がユーロ売り・スイスフラン買いのペッグ制を突如解除し、市場は大混乱に陥った。
- 要点2:流動性の枯渇と超高速なレート変動によりロスカットが間に合わず、多くのトレーダーが口座残高を失いマイナス残高(追証)を抱えた。
- 要点3:固定相場制の維持には限界があること、そして異常なレバレッジ取引のリスク管理の重要性を後世に伝える歴史的教訓となった。
スイスフランショックとは何か?発生の概要と当時の衝撃
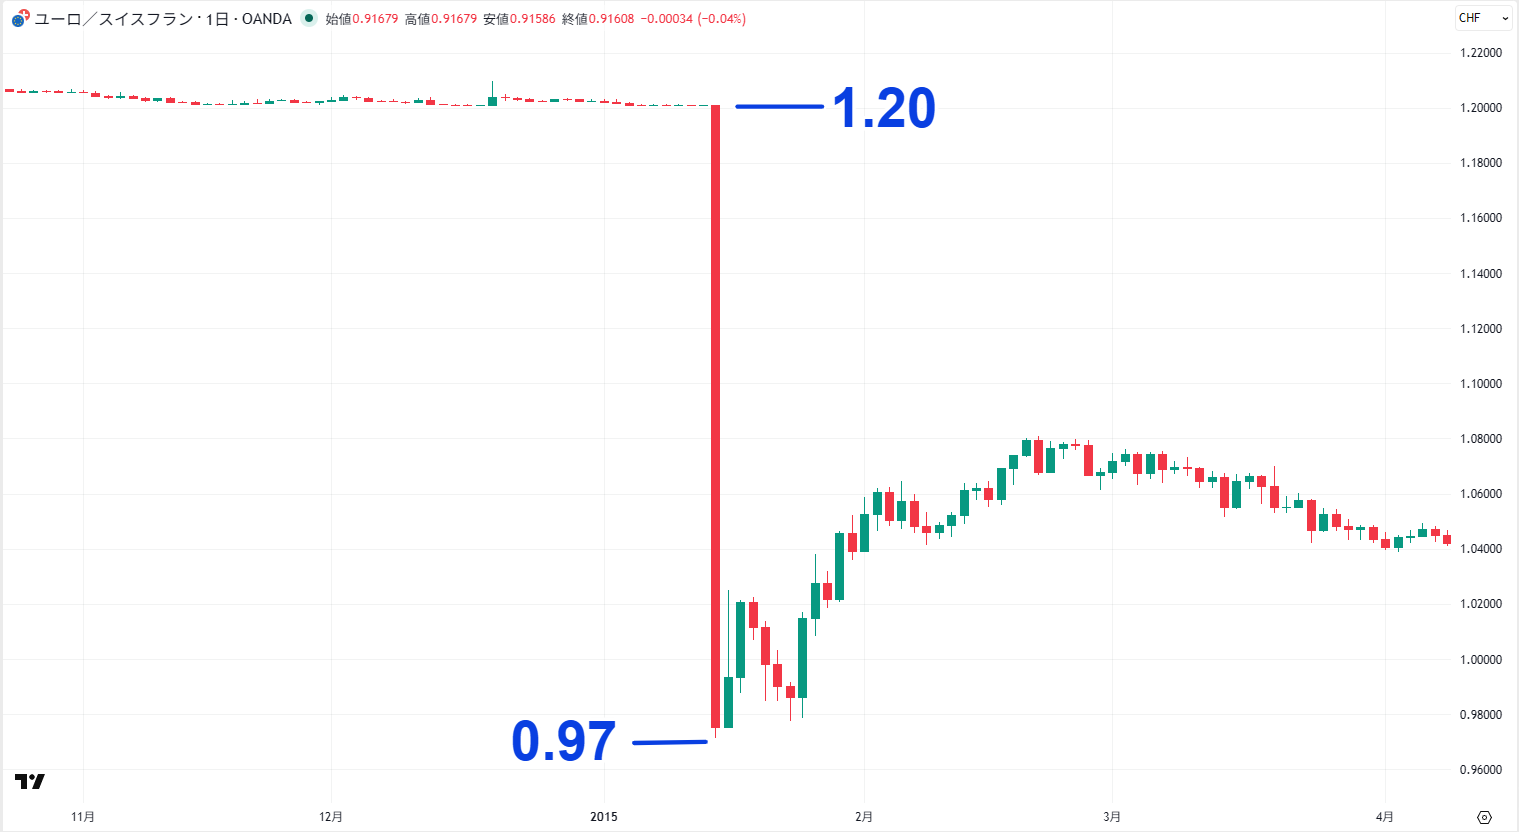
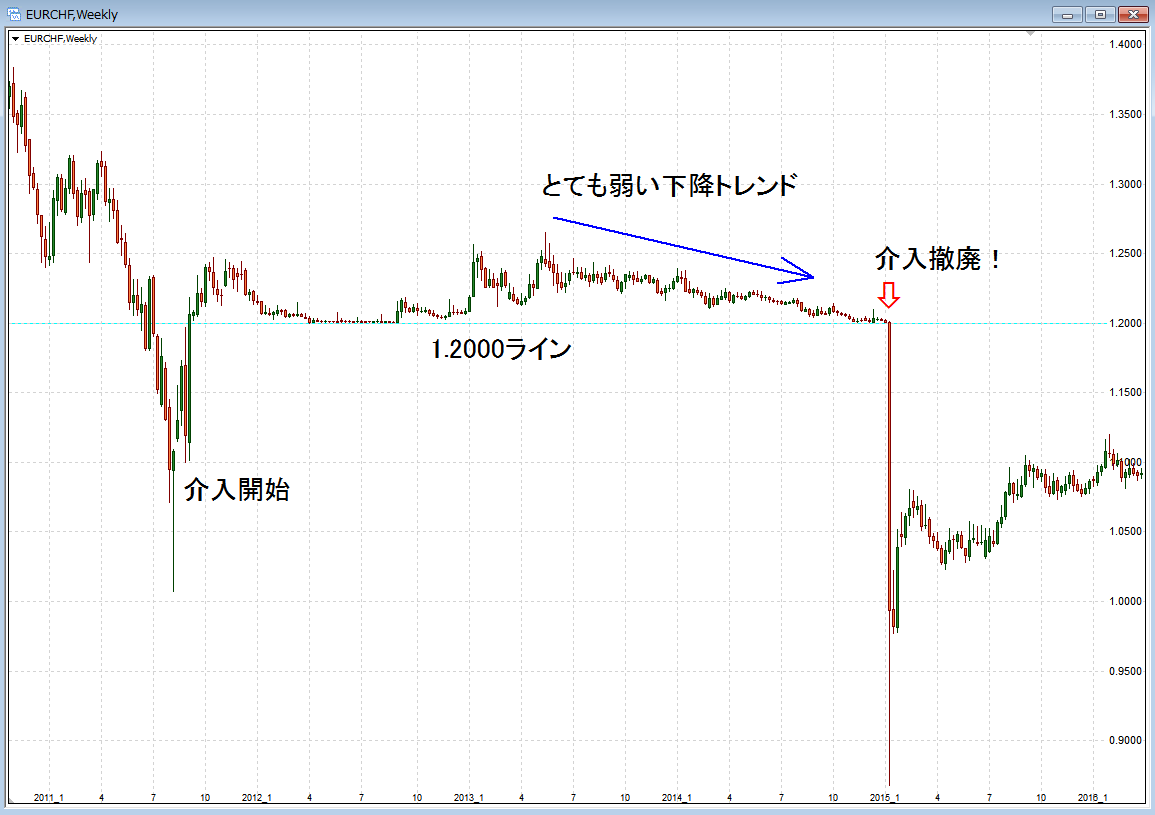
スイスフランショックとは、2015年1月15日の欧州時間帯に、スイス国立銀行(SNB)が突如として発表した金融政策の転換を発端とする歴史的な為替急変イベントです。当時、スイスフランは安全資産として買われやすく、欧州債務危機などの影響でフラン高が進行していました。スイスの輸出産業を守るため、スイス国立銀行は「1ユーロ=1.20スイスフラン」の防衛ラインを設定し、これ以上のフラン高を防ぐための無制限の介入(ペッグ制)を約3年半にわたって続けていました。
しかし、市場参加者の誰もがこの防衛策は当面続くと信頼しきっていた矢先、スイス国立銀行は突如としてペッグ制の撤廃を発表。市場はこの決定を全く織り込んでおらず、数分でスイスフランが対ユーロで30%以上急騰するという異常事態が発生しました。この突然の政策変更は、世界の外国為替市場の信頼を揺るがし、FX(外国為替証拠金取引)の個人投資家や大手ヘッジファンド、さらには証券会社そのものを破綻に追い込むほどの甚大な影響を与えました。
スイスフランショックの発生原因とペッグ制崩壊の背景
スイス国立銀行が突如としてペッグ制を放棄せざるを得なかった背景には、当時のユーロ圏における金融政策の大きな構造変化がありました。欧州中央銀行(ECB)が大規模な量的緩和(QE)の導入に向けて動いていた時期であり、もしユーロの価値が全体的に下落すれば、スイスが「1ユーロ=1.20スイスフラン」の防衛線を維持するために買い支え続けなければならないユーロの量が膨大な規模に膨れ上がることが確実視されていました。
無限にユーロを買い増し続けることは、スイス国立銀行のバランスシートを極限まで肥大化させ、最終的にはスイス経済そのものを脅かすほどの莫大なリスクを孕んでいました。スイス国立銀行の総裁であったトーマス・ジョルダン氏をはじめとする政策当局者は、このままペッグ制を維持することは不可能であると判断し、市場に事前予告を一切行わないという極秘裏のサプライズ解除を選択しました。これが結果として、市場における流動性の完全な蒸発と、史上最大級のパニックを引き起こす原因となったのです。
当時の為替レートの激変とロスカット連鎖の仕組み
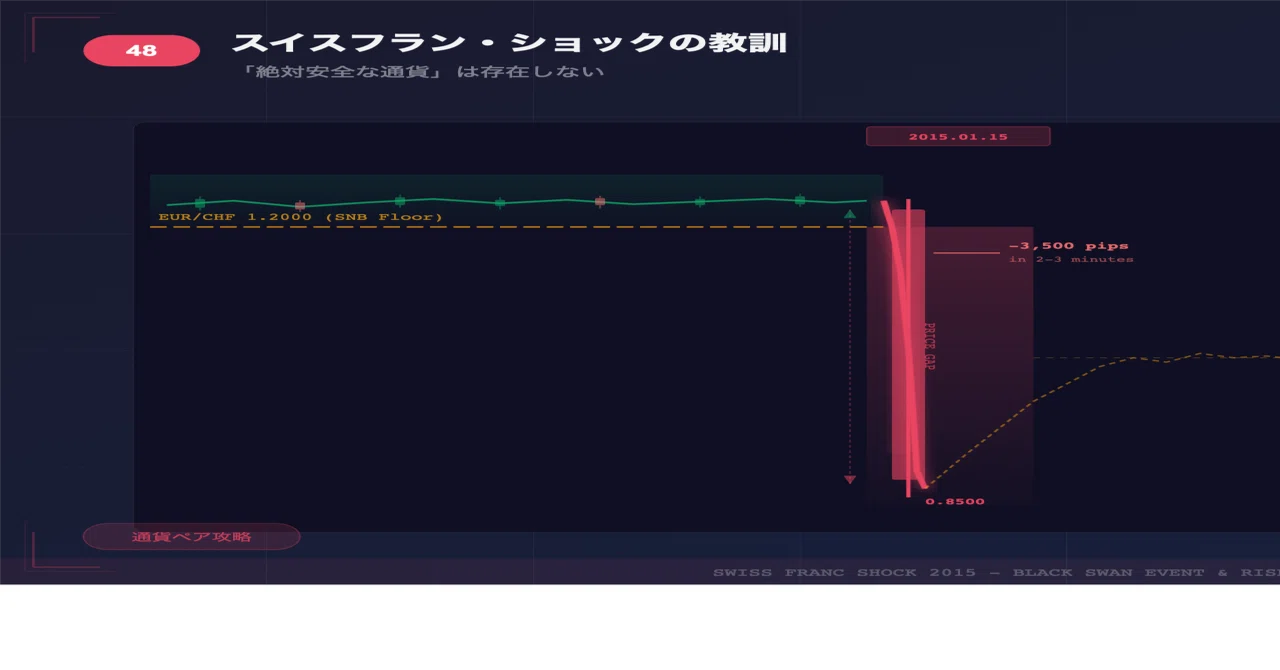
ペッグ制が撤廃された瞬間、買い手と売り手のバランスが一気に崩れ、インターバンク市場(銀行間市場)からスイスフランの提示レート(気配値)が消え去るという異常事態が発生しました。数分間で3000pipsを超える歴史的なフラン高が進行し、投資家が保有していたスイスフランの売りポジション(ユーロ買い・スイスフラン売り)は一瞬で含み損が拡大しました。
ここで機能したのが、FX取引におけるロスカット(強制ロスカット)の仕組みです。通常の市場環境であれば、損失が一定の割合に達した時点で自動的にポジションが決済され、投資家の資産を守るセーフティネットとして機能します。しかし、スイスフランショック当時は、値がつかない(買い手が誰もいない)「スリッページ」や「窓開き」が連続したため、証券会社のシステムが自動でロスカットを実行しようにも、希望する価格で決済が成立しませんでした。
| 時期・発生日時 | 為替市場の動向・政策 | 市場への影響・トレーダーの状況 |
|---|---|---|
| 2011年9月 | スイス国立銀行が「1ユーロ=1.20スイスフラン」のペッグ制(下限)を導入 | 過度なフラン高を抑制し、スイスの輸出産業と経済を保護 |
| 2015年1月15日 (午前) | 突如としてペッグ制の即時撤廃および政策金利の引き下げを発表 | スイスフランが数分で約30〜40%急騰、市場に極度のパニックが発生 |
| 2015年1月15日 (午後以降) | インターバンク市場で流動性が枯渇、提示レートが消滅 | ロスカットが機能不全に陥り、複数の大手FX会社やファンドが巨額の損失を抱えて破綻 |
市場への甚大な影響と、個人投資家を襲った「追証」の悲劇
レートが極端に飛んだ結果、多くの個人投資家は「口座残高がゼロになる」どころか、証券会社の許容量を超えるマイナス残高、いわゆる追証(追加証拠金)の支払いを請求される事態に直面しました。預託していた証拠金以上の損失が発生したため、投資家は借金を背負うことになり、中には数百万円から数千万円の負債を抱えて自己破産に追い込まれるケースが相次ぎました。
個人投資家だけでなく、世界的な大手金融機関やFXブローカーにも致命的な打撃が及びました。英系FX大手「アルパリUK」や「FXCM」の一部グループ会社などが巨額の未回収債権を抱えて経営破綻や救済買収に追い込まれ、金融業界全体のリスク管理体制の甘さが痛烈に批判される契機となりました。この出来事は、いかに強力な中央銀行の政策であっても、いつかは破綻し得るという現実を世界に知らしめました。
スイスフランショックから学ぶべき歴史的教訓
スイスフランショックが現代の金融市場や投資家に残した教訓は、極めて重く多岐にわたります。まず第一に挙げられるのは、「絶対安全な相場など存在しない」という事実です。中央銀行が維持を掲げている固定相場制や介入政策であっても、マクロ経済の圧力の前にはいつか限界を迎え、突然崩壊するリスクがあることを常に想定しておかなければなりません。
第二に、ハイレバレッジ取引におけるリスク管理と資金管理の重要性です。どれほど勝率が高いとされる戦略や、安定しているに見える通貨ペアであっても、想定外のブラックスワンイベントが発生した際には、一瞬で資産のすべてを失う可能性があります。レバレッジを低く抑えることや、損切りラインを過信せず証拠金に余裕を持たせることの重要性が、この事件以降、世界中のトレーダーの間で再認識されるようになりました。
【スイスフランショック】に関するよくある質問(FAQ)
Q1:スイスフランショックとは具体的にいつ起きた出来事ですか?
A1:2015年1月15日の欧州時間帯に発生しました。スイス国立銀行が突如としてユーロに対する為替の下限規制(ペッグ制)を撤廃したことが発端です。
Q2:なぜスイスフランの価格はそれほどまでに急騰したのですか?
A2:長年維持されていた防衛ラインが突如なくなったことで、市場に溜まっていたフラン売りのポジションが一斉に買い戻され、同時に安全資産としての買いが集中した一方で、市場の流動性(買い手)が完全に蒸発したためです。
Q3:当時のロスカット遅延やマイナス残高(追証)問題はどのように解決されましたか?
A3:多くの証券会社が顧客のマイナス債権を一部救済または免除する措置をとりましたが、中には法的整理や破綻に追い込まれたブローカーもあり、投資家保護のあり方をめぐる大きな議論となりました。
まとめ:予測不能なリスクに備えるための判断基準
スイスフランショックは、平穏に見える外国為替市場の裏側に、常に巨大なリスクが潜んでいることを私たちに教えてくれました。中央銀行の動向や政策変更のリスクを軽視せず、突発的なサプライズに対する防衛策を持つことが、相場の世界で生き残り続けるための不可欠な条件です。
投資やトレードを行う上では、常に最悪のシナリオ(ブラックスワン)を想定し、過剰なレバレッジを避けて資金管理を徹底するという基本姿勢を崩さないことが、将来の資産を守るための最も確実な判断基準となります。 (出典: スイス フラン ショック(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
