住民税非課税世帯になぜ金持ちがいると言われるのか?資産や預貯金の仕組みと不公平感の真相
2026年現在の社会保障制度や税制において、度々大きな議論の的となるのが「住民税非課税世帯」の存在です。ニュースやSNSなどでは、「現役世代より豊かな高齢者が非課税世帯に含まれているのは不公平ではないか」「多額の預貯金があるのに恩恵を受けている人がいる」といった疑問や批判の声が絶えません。なぜ、資産や預貯金を十分に保有しているにもかかわらず、住民税が非課税となる「金持ち」が存在するのでしょうか。
本記事では、年金受給者における課税の仕組みや所得判定のルール、制度が抱える構造的な課題について、2026年最新の動向を踏まえながら分かりやすく徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:住民税非課税世帯の判定基準は「所得」のみであり、預貯金や不動産などの「資産」は原則として対象外となるため、資産家でも非課税になるケースがある。
- 要点2:日本の非課税世帯の多くを占める高齢者世帯は、給与所得とは異なる「公的年金等控除」が適用されるため、年金収入が一定以下であれば非課税となる。
- 要点3:資産保有者への支援と真の困窮者救済のギャップから生じる不公平感に対し、制度の見直しや資産保有状況を勘案する議論が続けられている。
住民税非課税世帯とは?要件と判定の基本的な仕組み
住民税非課税世帯とは、その名の通り、市区町村民税(個人住民税)の「均等割」および「所得割」の双方が課税されない世帯の総称です。このステータスに該当すると、国民健康保険料の軽減、高額療養費の自己負担上限額の引き下げ、各種給付金の対象になるなど、手厚い優遇措置や免除の恩恵を受けることができます。
課税されるかどうかの判定基準は、前年の「合計所得金額」が各自治体の定める基準額を下回っているかどうかにあります。ここで重要なポイントとなるのが、所得税や住民税の判定はあくまで「収入から必要経費や各種控除を差し引いた所得」をベースにしており、個人の銀行口座に眠る「預貯金」や「保有不動産の資産価値」は直接加味されないという点です。
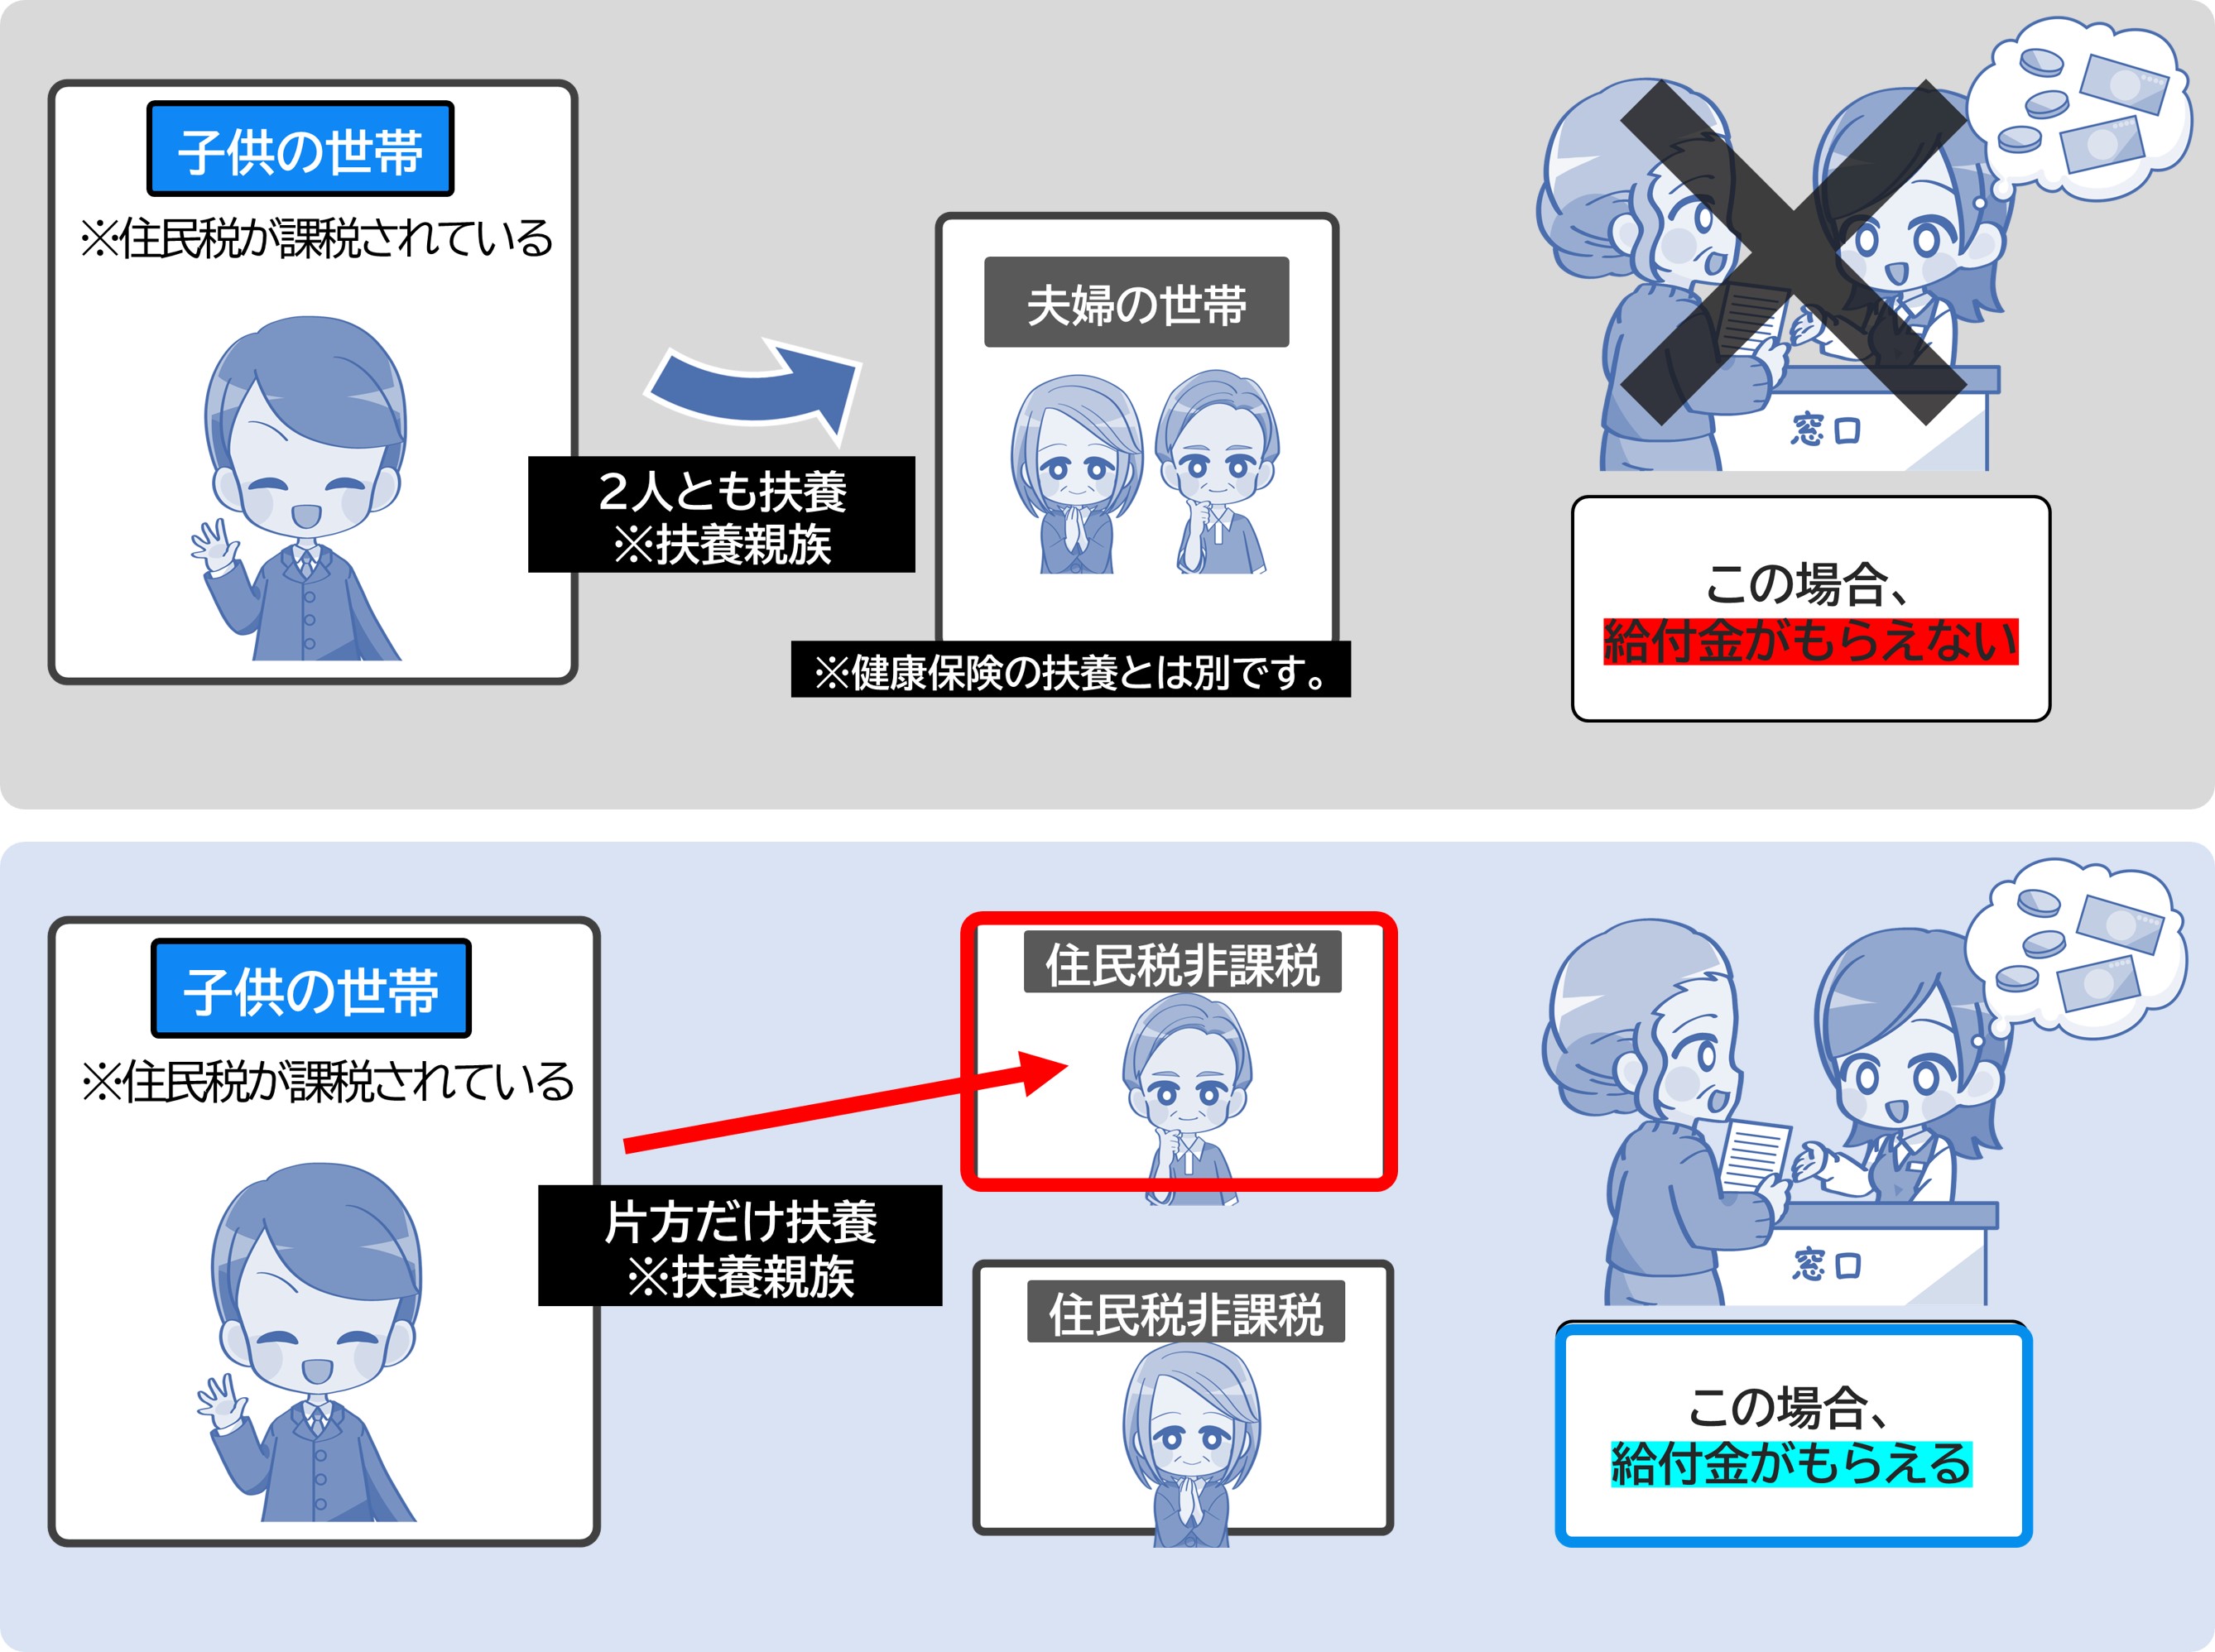
そのため、たとえ数千万円の預貯金や持ち家があったとしても、年間の所得(年金収入など)が基準額以下であれば、制度上は住民税非課税世帯として認定されることになります。これが「資産があるのに非課税である人がいる」という現象を生む最大の要因です。

なぜ「金持ち」と言われるのか?高齢者世帯と年金受給のリアル
「住民税非課税世帯に金持ちがいる」と指摘される背景には、日本の人口構造と社会保障制度の歴史的な仕組みが深く関わっています。非課税世帯の大部分を占めているのは、定年退職を迎えた高齢者世帯です。
現役世代であれば、給与所得に対する税負担や社会保険料の天引きが厳格に行われますが、高齢者の主要な収入源である公的年金には「公的年金等控除」という手厚い控除枠が設けられています。例えば、65歳以上で年金収入のみの場合、年間収入が155万円以下であれば、基礎控除や公的年金等控除を差し引くことで所得がゼロ、すなわち住民税非課税となります。
さらに、かつての高度経済成長期やバブル期を生き抜き、長年の貯蓄や退職金、持ち家をしっかりと築き上げた高齢者の場合、毎月の生活費や医療費に困窮していなくても、年金の受給額が一定のボーダーラインを下回っていれば非課税の要件を満たします。この「十分な資産を持ちながらも税負担が免除され、さらに低所得者向けの給付金を受け取るケースがある」という実態が、現役世代を中心に強い不公平感を生み出しているのです。
| 区分・項目 | 現役世代(給与所得者) | 高齢者世帯(年金受給者) |
|---|---|---|
| 主要な収入源 | 給与収入・事業収入 | 公的年金・企業年金 |
| 所得判定の仕組み | 給与所得控除を適用 | 公的年金等控除(65歳以上は手厚い控除)を適用 |
| 資産・預貯金の扱い | 所得判定には含まれない | 所得判定には含まれない(これが資産隠しや不公平の温床との指摘も) |
| 主な優遇措置 | 限定的 | 医療・介護費用の負担軽減、各種給付金の対象 |
「資産隠し」や不公平感が叫ばれる背景と制度の矛盾
世間では「預貯金を多く持っている人が非課税の恩恵を受けるのは不公平ではないか」「一部では資産を巧みに隠して対象になっているケースがあるのではないか」という批判や疑念が飛び交っています。しかし、厳密にいえば多くのケースは法律や制度のルールに則った結果であり、不正な「資産隠し」というよりも、制度設計そのものが実態の多様性に追いついていない構造的な課題といえます。
現在の地方税法において、個人の金融資産(銀行預金や株式など)をすべての自治体がリアルタイムで完全に把握し、課税や非課税の判定に直接反映させることは、プライバシーの保護や行政コストの観点から極めて困難とされています。生活保護などの厳格な資産調査を伴う制度とは異なり、住民税の賦課決定はあくまで申告された所得データに基づいて自動的に行われます。
このため、「収入は少ないが資産はある層」と「収入も資産も乏しい真の困窮者層」が同じ非課税の枠組みで扱われてしまうことが、世論の強い不満や不公平感の正体となっています。

非課税世帯をめぐる優遇措置と家計への影響
住民税非課税世帯に該当することで受けられるメリットや優遇措置は多岐にわたります。これらは本来、経済的に厳しい状況にある人々が最低限度の生活を維持し、医療や福祉から排除されないために設けられたセーフティネットです。
主な優遇措置としては、以下のようなものが挙げられます。
1. 医療・介護費用の負担軽減:入院時の食事代や高額療養費の自己負担限度額が大幅に引き下げられ、医療費の負担が軽くなります。
2. 保険料の減免:国民健康保険料や介護保険料が、所得に応じて段階的に減免されます。
3. 給付金の支給や各種支援:物価高騰対策などの臨時特別給付金や、自治体独自の支援策の優先的な支給対象となります。
こうした手厚いサポートがあるからこそ、資産的な余裕がある一部の世帯が対象に含まれていることに対する社会的な関心と問題意識が、より一層高まる結果となっています。
制度の見直しと今後の動向:資産勘案への議論
こうした不公平感や制度のひずみを解消するため、政府や有識者の間では継続的な見直し論議が行われています。特に、単に「所得」の多寡だけで判断するのではなく、一定以上の金融資産や不動産を保有している世帯を対象から除外すべきではないかという「資産勘案」の導入は、長年の主要な争点です。
しかし、資産を正確に把握するためのマイナンバーと金融口座の紐付けの義務化や、行政による調査負担の増大など、プライバシーや実務面でのハードルは決して低くありません。急激な制度変更は、本当に支援を必要としている高齢者や生活困窮者の生活を圧迫するリスクも孕んでおり、慎重な議論が続けられています。
【住民税非課税世帯金持ち】に関するよくある質問(FAQ)
Q1:預貯金が数千万円あっても住民税非課税世帯になれるのは本当ですか?
A1:本当です。住民税の非課税判定は前年の「所得」に基づいて行われるため、銀行預金や不動産などの資産残高は原則として判定基準に含まれません。そのため、年金収入などが基準額以下であれば、資産を保有していても非課税世帯に該当するケースがあります。
Q2:なぜ高齢者の世帯に非課税の人が多いのですか?
A2:高齢者の主な収入源である公的年金には、「公的年金等控除」という手厚い控除枠が設けられているためです。現役世代の給与所得に比べて税負担が軽くなる仕組みになっており、結果として非課税基準に収まる高齢者が多くなっています。
Q3:今後、預貯金や資産も非課税判定の対象に含まれるように変わりますか?
A3:不公平感を解消するため、資産保有状況を考慮すべきだという議論や見直しの検討は定期的に行われています。ただし、個人の金融資産の把握に関するプライバシーの懸念や行政の調査コストなどの課題があり、実現には慎重なプロセスが求められています。
まとめ:今後の動向と公平なセーフティネットのあり方
住民税非課税世帯にいわゆる「金持ち」が存在するという現象は、個人のモラルというよりも、所得と資産の乖離を捉えきれていない日本の税制および社会保障制度の構造的な課題に起因しています。
真に支援を必要としている低所得者を守るセーフティネットの機能を維持しつつ、現代の経済実態に即した公平性をどのように担保していくのか。今後の制度改正や政策の行方に、引き続き高い関心が寄せられています。 (出典: 住民 税 非課税 世帯 金持ち(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
