付加年金申し込みはどこでできる?手続き場所や必要書類・本当にお得になる条件を徹底解説
2026年現在の年金制度において、自営業者やフリーランスなどの第1号被保険者が将来受け取る老齢基礎年金をより手厚くする方法として、「付加年金(付加保険料)」制度が注目を集めています。毎月の保険料に少額を上乗せするだけで、受給額を確実に増やせるこの制度ですが、「どこで申し込めばいいのか」「自分にとって本当にお得になるのか」気になっている方も多いのではないでしょうか。
本記事では、付加年金の申し込み手続きに必要な書類や窓口、いつから始められるかの時期、そして損をしないための納付期間や国民年金基金との比較まで、専門的な視点からわかりやすく徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:付加年金の申し込み手続きは、お住まいの市区役所・町村役場の国民年金窓口、または管轄の年金事務所で行う。
- 要点2:月額400円の付加保険料を納めることで、2年間の受給で元が取れる圧倒的なコスパの良さが最大のメリット。
- 要点3:国民年金基金との同時加入はできないため、自身の働き方やライフプランに合わせた事前の比較検討が不可欠。
付加年金の仕組みと月額保険料の基本
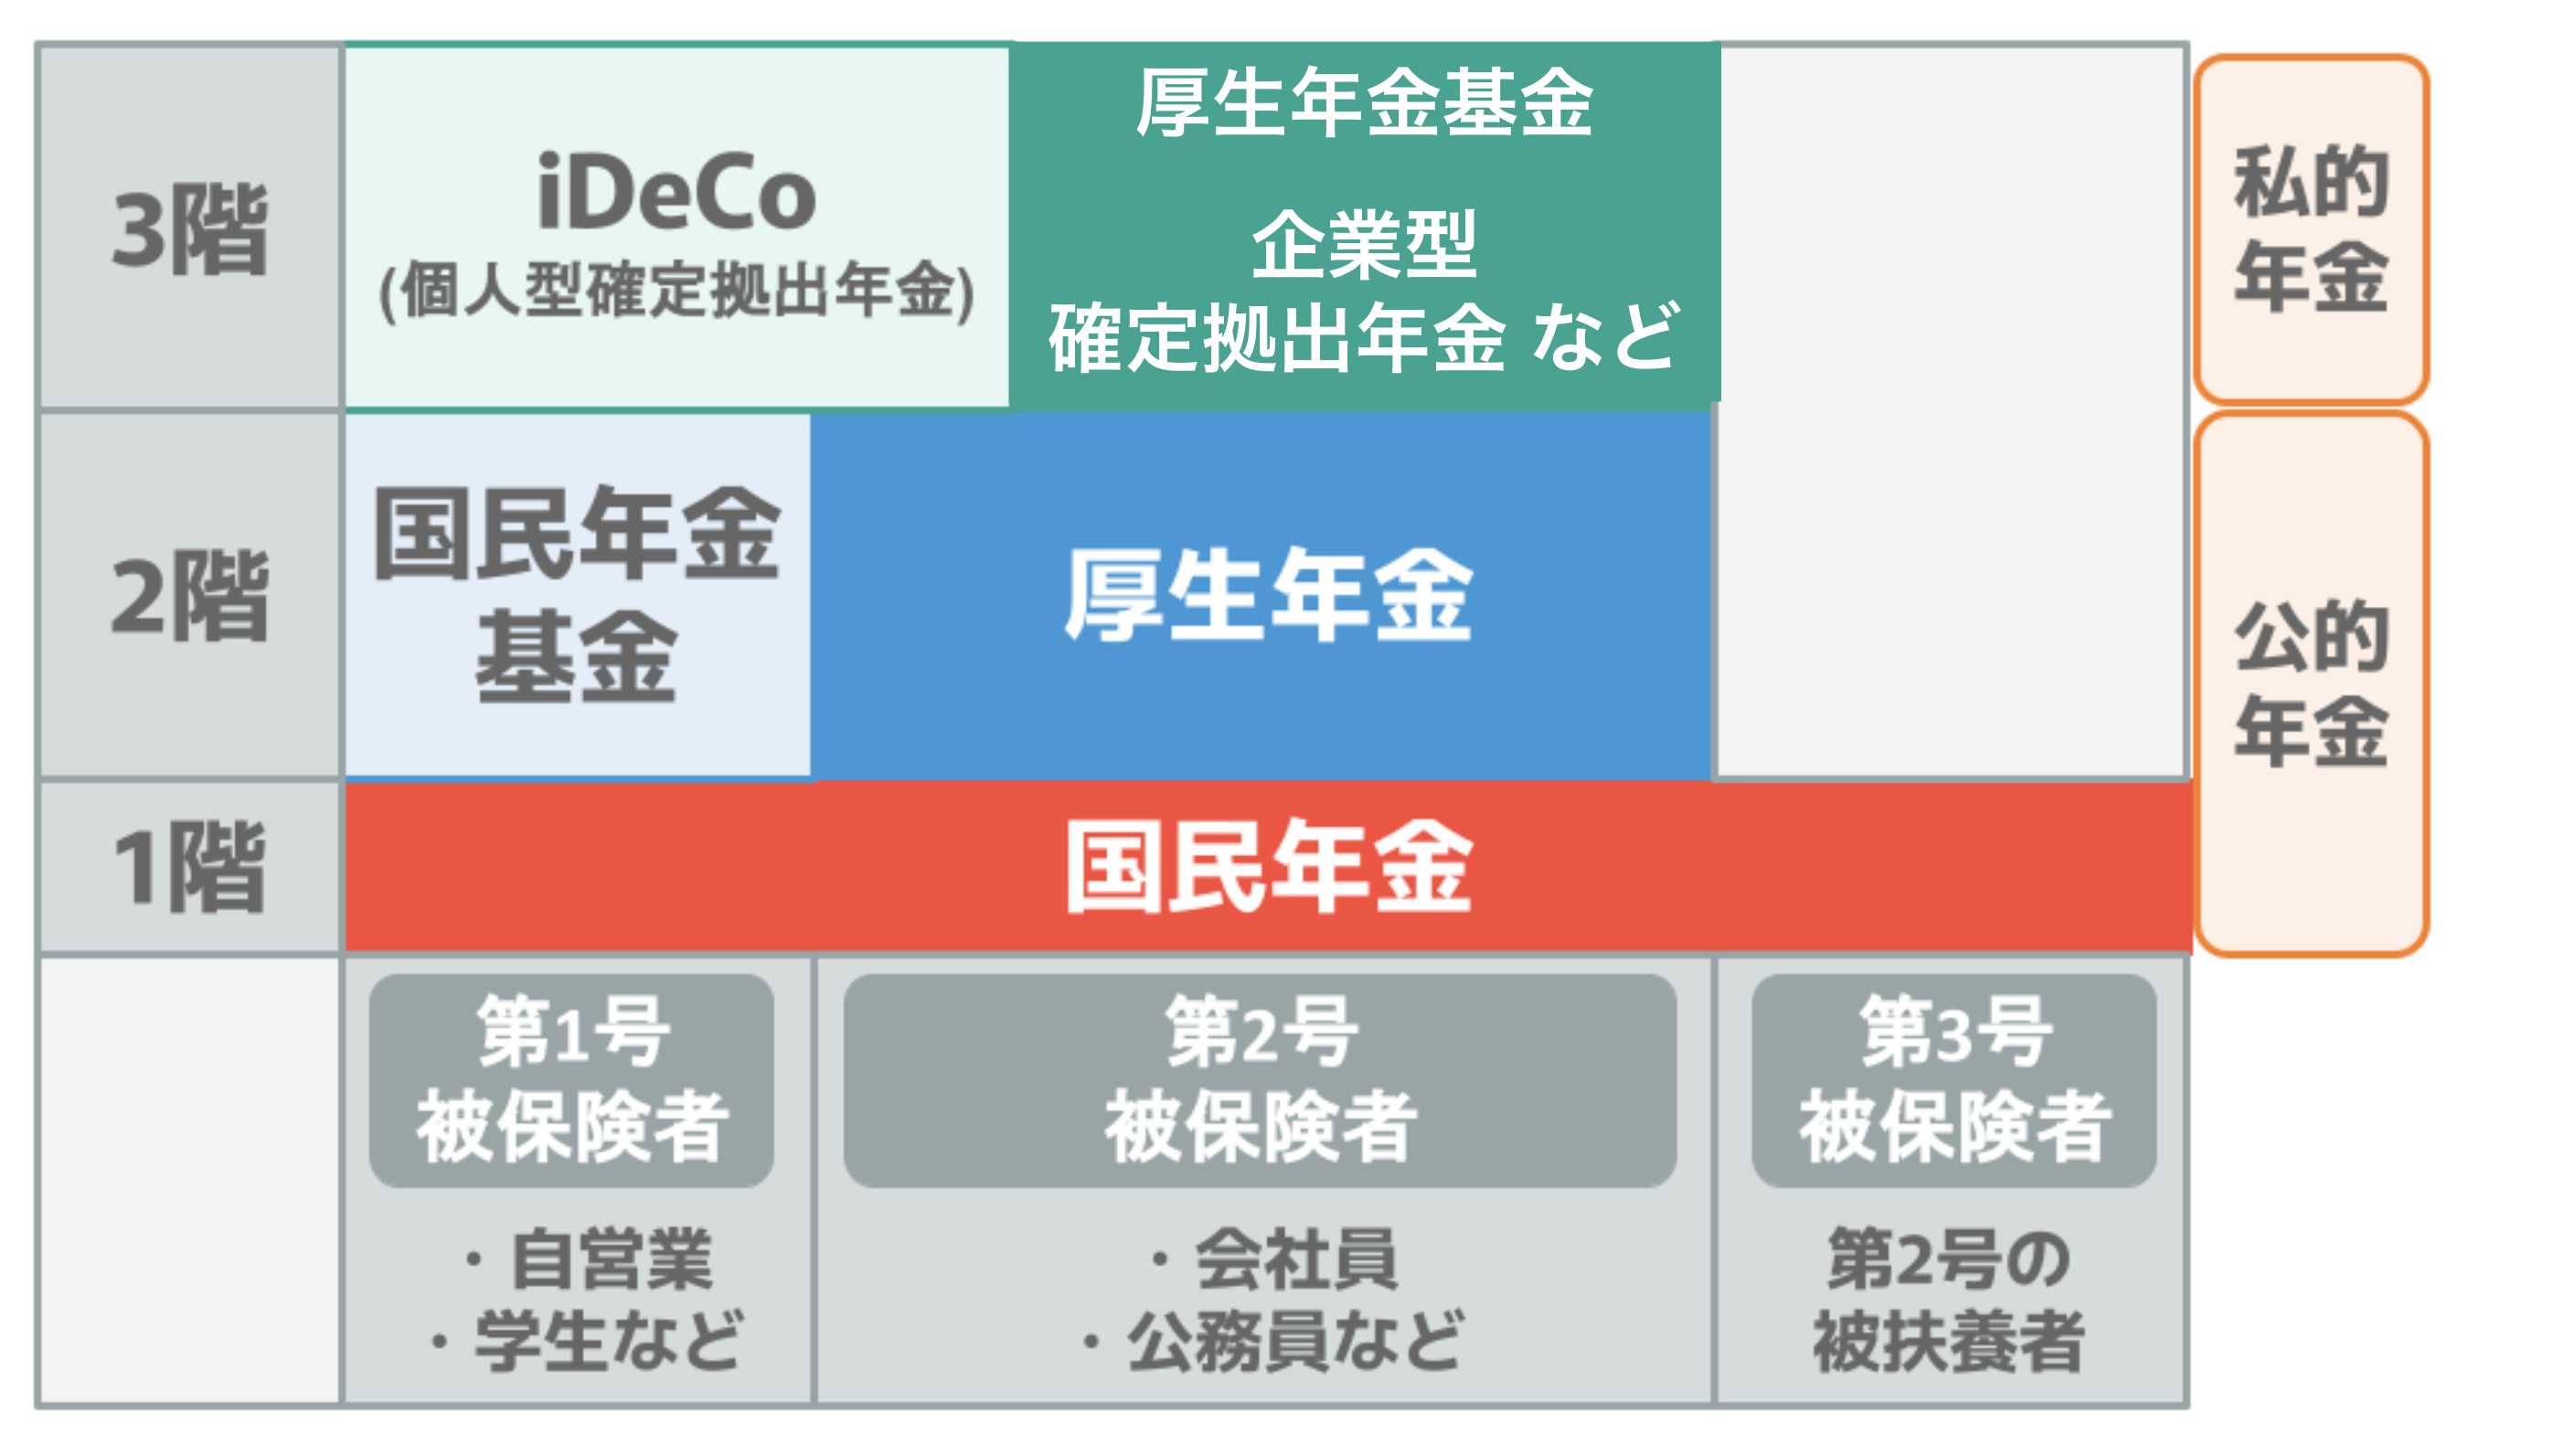
付加年金は、国民年金の第1号被保険者および任意加入被保険者が、定額の国民年金保険料にプラスして「付加保険料」を納めることで、老齢基礎年金に上乗せして年金を受け取れる制度です。物価変動の影響を受けない定額制であり、国が運営する制度ならではの安定性と確実性が魅力となっています。
2026年現在の付加保険料の金額は、法律で定められた月額400円です。この少額な掛け金でありながら、将来受け取る年金額が確実に増える仕組みになっており、自営業者やフリーランスの間で長く重宝されてきました。毎月の負担を最小限に抑えながら、老後の基盤を堅実に固めたい層にとって、非常に合理的な選択肢の一つとなっています。

付加年金の申し込み手続きはどこでできる?必要書類と窓口
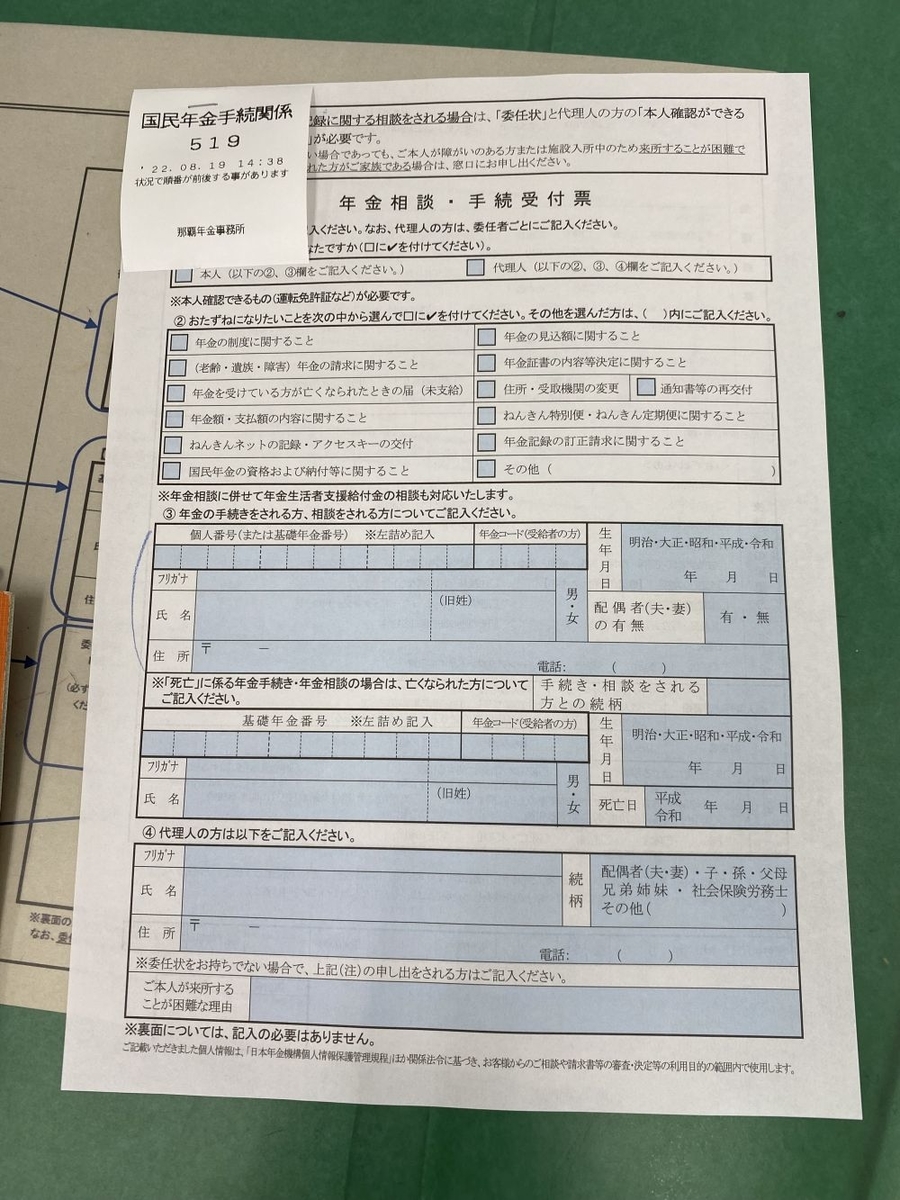
付加年金を始めるための手続き場所は、住民登録をしている市区役所の国民年金担当窓口、または日本年金機構が管轄するお近くの年金事務所となります。郵送や電子申請(マイナポータル等)に対応している場合もあるため、事前に自治体や年金事務所の公式案内を確認しておくとスムーズです。
手続きの際に必要となる書類や持ち物は以下の通りです。事前の準備を整えておくことで、窓口での手続きをワンストップで完了させることができます。
【付加年金申し込みの主な必要書類・持ち物】
- 国民年金付加保険料納付申出書(窓口や日本年金機構のホームページから取得可能)
- 基礎年金番号が確認できる書類(年金手帳、基礎年金番号通知書など)
- 本人確認書類(マイナンバーカード、運転免許証、パスポートなど顔写真付きのものは1点、健康保険証等の場合は2点)
- マイナンバー(個人番号)が確認できる書類(通知カード、マイナンバー記載の住民票など)
付加年金はいつから始められる?適用開始の時期と納付期限
付加年金は、市区町村の窓口や年金事務所に「国民年金付加保険料納付申出書」を提出したその月の分から納付(開始)できるようになります。過去に遡って加入することは原则としてできないため、「老後の上乗せをしたい」と思い立ったタイミングですぐに手続きを行うことが重要です。
また、納付期限についても注意が必要です。付加保険料の納付期限は、翌月の月末(金融機関の口座振替等の場合は当月の末日、納付書の場合は翌月末日)と定められています。万が一、納付期限を過ぎてしまった場合でも、一定の期間内であれば後納できるケースはありますが、スムーズに受給額を増やしていくためには、毎月確実な期日までに納付・引き落としがされるよう管理することが肝要です。
付加年金のメリット・デメリットと「元を取る」期間の真実
多くの人が気になる「本当に元が取れるのか」という点について、具体的な計算を交えて検証します。付加年金の最大のメリットは、何といっても「2年以上受給すれば支払った元が確実に取れる」という圧倒的な費用対効果です。
付加年金の受給額は、公式に以下の計算式で算出されます。
【付加年金の年間受給額の計算式】
200円 × 納付した月数 = 年間受け取れる付加年金額
例えば、1年間(12ヶ月間)付加保険料を納めた場合、年間で支払う総額は 400円 × 12ヶ月 = 4,800円 となります。一方で、将来受け取れる年金は、200円 × 12ヶ月 = 2,400円 が毎年死ぬまで一生涯上乗せされます。
つまり、4,800円の元手に対して毎年2,400円が増えるため、受給開始からわずか2年間(4,800円 ÷ 2,400円 = 2年)で支払った保険料の総額を回収できる計算になります。3年目以降は、生き続ける限りすべて純粋なプラスの利益となるため、数ある私的年金や金融商品の中でもトップクラスのコストパフォーマンスを誇ります。
| 比較項目 | 付加年金 | 国民年金基金 |
|---|---|---|
| 月額保険料 | 400円(固定) | 口数制・年齢や性別により異なる |
| 給付の仕組み | 定額(200円×納付月数) | 口数に応じた終身・確定年金 |
| 元を取る期間 | 受給開始から約2年 | 加入年齢やプランによる(長期) |
| 同時加入 | 不可(国民年金基金と重複不可) | 不可(付加年金と重複不可) |
一方で、付加年金のデメリットや注意点として挙げられるのが、「国民年金基金との同時加入ができない」という点です。すでに国民年金基金に加入している人は付加年金を利用できず、どちらか一方を選択する必要があります。また、物価スライド(インフレ連動)がないため、将来激しいインフレが起きた際には実質的な価値が目減りするリスクがある点も、あらかじめ理解しておくべきポイントです。
自営業者・フリーランスの年金上乗せ:付加年金と国民年金基金の比較
会社員や公務員のような厚生年金がない自営業者やフリーランスにとって、老齢基礎年金だけでは老後の生活費に不安が残ります。そのため、公的な上乗せ制度である「付加年金」と「国民年金基金」のどちらを選ぶべきかは、多くの人が直面する重要な分岐点となります。
付加年金が向いている人:
毎月の拠出額を最小限(月400円)に抑えつつ、確実かつ早期に元を取りたい人、資金繰りのリスクを抑えたいフリーランス。
国民年金基金が向いている人:
月々の掛け金を多く支払ってでも、より手厚く大きな金額を老後の資金として準備したい人、税制優遇(全額所得控除)を最大限に活用したい高所得の自営業者。
このように、自身の事業の売上状況や貯蓄計画に合わせて最適な制度を選ぶことが、失敗しない老後資産づくりの鍵となります。
【付加年金申し込み】に関するよくある質問(FAQ)
Q1:会社員や専業主婦でも付加年金に申し込むことはできますか?
A1:いいえ、付加年金は国民年金の「第1号被保険者」および「任意加入被保険者」が対象です。会社員や公務員(第2号被保険者)、その被扶養配偶者(第3号被保険者)は加入できません。
Q2:途中で仕事を辞めたり、会社員になった場合はどうなりますか?
A2:会社員(第2号被保険者)に種別変更した月以降は、付加保険料の納付資格を失うため自動的にストップします。再び自営業等(第1号被保険者)に戻った際には、再度申し込むことで再開が可能です。
Q3:過去に国民年金保険料を未納だった期間があるのですが、その分の付加年金も後から払えますか?
A3:国民年金保険料を未納にしていた期間の付加保険料を後から遡って納めることは原則できません。付加保険料は、当月分を確実に納めていく形になります。
まとめ:今後の動向と失敗しないための判断基準
付加年金申し込みは、月額400円という非常に少額な負担から始められ、わずか2年で元が取れるという極めて合理的な老後資金の上乗せ手段です。2026年現在、不安定な経済環境や物価高が意識されるなか、確実なリターンが得られる公的制度としての価値はますます高まっています。
ご自身の働き方が第1号被保険者であり、国民年金基金に加入していないのであれば、まずは最寄りの市区町村窓口や年金事務所に足を運び、自身のライフプランに合った形で早めに手続きを検討してみてはいかがでしょうか。 (出典: 付加 年金 申し込み(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
