【へそくりとは?】本来の意味と隠し貯金との関係
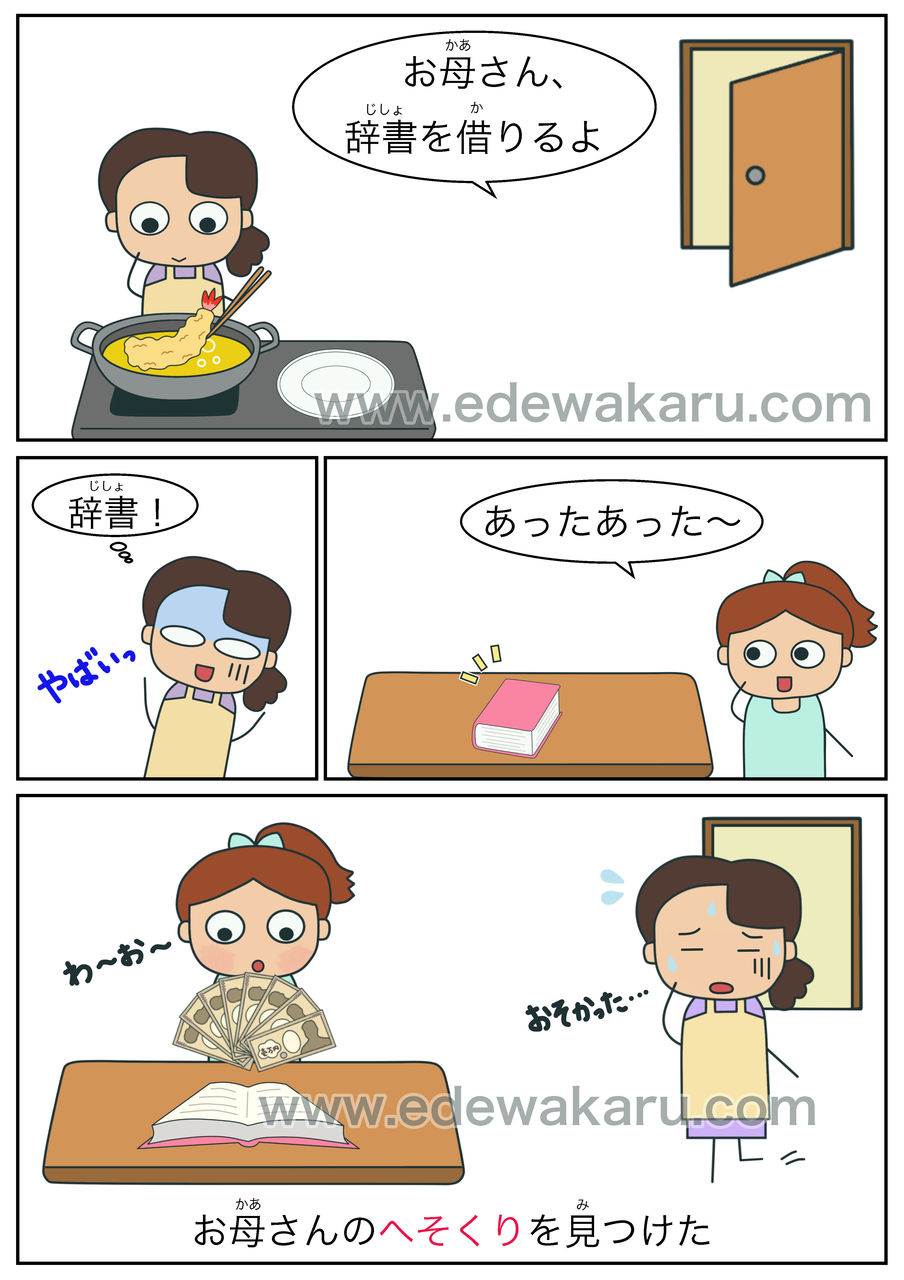
へそくりは、単にお金を貯めることではありません。辞書的には、倹約や内職などによって、ほかの人に知られないよう少しずつ蓄えた金銭を意味します。
漢字では「臍繰り」と表記されますが、現在はひらがなで書くのが一般的です。
へそくりの意味をわかりやすく解説
へそくりの特徴は、主に次の3点です。
- 人に知らせず貯めること: 家族や配偶者に貯蓄の存在や金額を伝えていない。
- 自分のために確保すること: 趣味、買い物、旅行、将来への備えなどに使う目的がある。
- 少しずつ蓄えること: 毎月の収入や生活費の余剰などから、継続的に貯めるケースが多い。
ただし、必ずしも配偶者に隠しているお金だけを指すわけではありません。
独身者が家族に内緒で貯めるお金や、親に知られずに確保している資金も、広い意味ではへそくりに含まれます。
へそくりと隠し貯金は同じ意味?
日常会話では、へそくりと隠し貯金はほぼ同じ意味で使われます。
ただし、ニュアンスには少し違いがあります。
へそくりは、節約や工夫によって自分のためのお金を確保するという比較的柔らかい表現です。
一方、隠し貯金は、誰かに知られないよう資金を保管しているという行為や管理方法に重点があります。
また、へそくりという言葉自体に、違法性や不正行為を意味する要素はありません。
大切なのは、お金の出どころと所有者が誰なのかという点です。
【意外な語源】へそくりの由来は「綜麻繰り」だった?
へそくりの語源として有力なのが、昔の女性が内職として行っていた「綜麻繰り(へそくり)」です。
現在の「へそ」という言葉から、お腹や身体に関係する表現だと思う人もいますが、もともとの語源は別のところにあります。
綜麻(へそ)とは何を意味するのか
綜麻とは、紡いだ麻糸を巻き付けた糸巻きのことです。
昔は、麻糸を繰って整える作業が家庭内の仕事や内職として行われていました。
女性たちはこうした作業を通じて、わずかな賃金を得ていました。そして、そのお金を日々の生活費とは別に少しずつ蓄えていたとされます。
このように、綜麻を繰って得たお金を蓄えることから「綜麻繰り金(へそくりがね)」と呼ばれるようになり、やがて「へそくり」と略されたという説です。
漢字ペディアでも、へそくりを「綜麻繰り金」の略として説明しています。
「臍(へそ)」という漢字が使われるようになった理由
もう一つ興味深いのが、現在の「臍繰り」という表記です。
「臍」は人間のおへそを意味する漢字ですが、語源とされる「綜麻」とは本来関係がありません。
国語辞典の解説を掲載するコトバンクの「精選版 日本国語大辞典」では、もともとの綜麻という言葉が、後に身体のおへそを意味する「臍」と解釈されるようになった経緯が紹介されています。
また、お金や貴重品を腹巻などに隠しておいたことから、へそに関係する言葉になったとする別説もあります。
へそくりの語源に関する説の比較
| 語源の説 | 内容 | 特徴 |
|---|---|---|
| 綜麻繰り説 | 麻糸を繰る内職で得たお金を蓄えた | 辞書でも有力とされる説 |
| 臍に蓄える説 | 腹巻などにお金を隠して保管した | 隠し貯金という意味との関連がある |
| 綜麻繰り金の略説 | 綜麻繰り金が短縮されてへそくりになった | 言葉の成り立ちを説明する説 |
参考:コトバンク「精選版 日本国語大辞典」、漢字ペディア「綜麻繰り」。
へそくりの語源をたどると、単にお金を隠すという行為ではなく、働いて得たわずかな収入を大切に蓄えるという生活の知恵が背景にあったことがわかります。
【徹底比較】へそくり・ポケットマネー・預貯金の違いとは?
へそくりと混同されやすい言葉に、ポケットマネーや預貯金があります。
これらは似ているようで、実際には意味するものが異なります。
違いを理解するポイントは、お金の用途、管理方法、本人以外に知られているかどうかです。
へそくりとポケットマネーの違い
ポケットマネーとは、個人が自由に使えるお金を意味します。
たとえば、毎月の給与から一定額をお小遣いとして受け取り、その範囲で買い物や趣味を楽しむ場合、そのお金はポケットマネーです。
一方、へそくりは、自由に使えるお金をすぐに使わず、ほかの人に知らせないまま蓄えている状態を指すことがあります。
つまり、ポケットマネーは使えるお金、へそくりは蓄えているお金という違いがあります。
へそくりと通常の預貯金の違い
預貯金は、銀行や信用金庫などの金融機関に預けているお金を指します。
へそくりは、お金の保管方法ではなく、貯める目的や周囲への知らせ方を表す言葉です。
そのため、銀行口座に入っているへそくりもあれば、自宅で現金として保管しているへそくりもあります。
4つの言葉の違いを一覧で確認
ここで押さえておきたいのは、これらの言葉は必ずしも対立する概念ではないということです。
例えば、毎月のお小遣いとして受け取ったポケットマネーを銀行口座に預け、家族に知らせずに貯めれば、それはポケットマネーを原資とするへそくりにも、預貯金にも該当します。
【2026年最新調査】へそくりの平均額はいくら?保有率と貯める理由
へそくりは、一部の家庭だけの特別な習慣ではありません。
2026年8月に公表された株式会社AZWAYの調査では、配偶者またはパートナーがいる20~60代の男女300人を対象に、へそくりの有無や金額、貯める理由などが調べられました。
へそくりを持っている人は45.0%
調査結果によると、現在パートナーに内緒のへそくりがある人は45.0%でした。
さらに、以前はへそくりをしていたものの、現在は持っていない人が22.0%います。
現在と過去を合わせると、へそくりを経験したことがある人は67.0%です。
つまり、調査対象者の約3人に2人にへそくりの経験があったことになります。
へそくりの金額は10万~29万円が最多
現在へそくりを持っている135人に金額を尋ねたところ、最も多かった回答は10万~29万円で23.0%でした。
特に注目したいのは、100万円以上のへそくりを持っている人も32.6%いたことです。
少額をコツコツ蓄える人がいる一方、長期間にわたって資金を積み上げている人も一定数いることがうかがえます。
年代別では50代の保有率が高い
年代別の現在のへそくり保有率は次のとおりです。
| 年代 | 保有率 |
|---|---|
| 20代 | 44.4% |
| 30代 | 42.2% |
| 40代 | 38.6% |
| 50代 | 65.0% |
| 60代 | 47.1% |
50代が65.0%で最も高い結果でした。
ただし、50代の回答者は40人であり、年代ごとの回答人数も異なります。50代全体が必ず高い割合でへそくりを持っていると一般化することはできません。
へそくりを貯める理由は何?
同調査では、へそくりの経験がある201人に、その理由について複数回答で尋ねています。
主な結果は以下のとおりです。
- 自分の自由に使えるお金がほしい:57.2%
- 万一の備え:56.7%
- パートナーに相談せず買い物したい:25.9%
- 趣味や推し活など好きなことに使いたい:20.9%
- 老後の不安:20.9%
特に目立つのが、自分の自由のためという目的と、万一の事態に備えるという目的です。
へそくりは、単なる浪費のための資金ではなく、生活上の安心感や経済的な自立を支える資金としても利用されています。
なお、今回の2026年調査では平均額そのものは公表されていません。
参考として、ネットエイジアが2024年に実施した1,000人対象の調査では、へそくりを持つ487人の平均額は302万円でした。男性236万円、女性365万円という結果です。
ただし、調査時期や対象者、質問方法が異なるため、2026年の平均額として302万円を使用することは適切ではありません。
平均額だけで一般的なへそくりの水準を判断せず、調査対象と金額の分布を併せて見ることが大切です。
出典:株式会社AZWAY「へそくりに関するアンケート」(2026年8月25日公表)、ネットエイジア「夫婦のマネー事情と夫婦円満投資に関する調査2024」。
【法律上の重要ポイント】へそくりは誰のもの?夫婦共有財産との関係
へそくりを考えるうえで、特に注意したいのが所有権の問題です。
「自分名義の銀行口座に入れているから、自分だけのお金」と考える人もいますが、必ずしもそうとは限りません。
法律上は、資金を誰が出したのか、どのような経緯で取得したのか、夫婦の協力によって形成された財産なのかといった事情が関係します。
民法762条が定める夫婦の財産の帰属
日本の民法762条は、夫婦間における財産の帰属について定めています。
基本的な考え方は、次のとおりです。
- 結婚する前から持っていた財産は、その人の特有財産。
- 結婚後、自分の名義で取得した財産も、原則としてその人の特有財産。
- 夫婦のどちらに属するか明らかでない財産は、共有財産と推定される。
これは夫婦別産制と呼ばれる考え方です。
そのため、結婚前から貯めていた預金や、自分の収入を原資として自分名義で管理している預金は、原則としてその人に帰属する財産と考えられます。
ただし、実際の資金の出どころが異なれば、判断も変わってきます。
へそくりの原資によって所有者は変わる
具体例を見てみましょう。
ケース1:独身時代から貯めていた預金
結婚前から自分の収入で貯めていた100万円を、結婚後も自分名義の口座で管理している場合です。
原則として本人の特有財産に該当します。
ケース2:自分の給与から毎月貯めたお金
結婚後に自分が働いて得た給与から、毎月一定額を取り分けて貯めた場合です。
民法762条では、自己の名で得た財産は原則として特有財産とされています。
一方、離婚時の財産分与では、夫婦の協力によって形成・維持された財産かどうかも問題になります。
ケース3:夫婦の生活費から余ったお金
夫婦で管理している生活費や共有資金から、片方が内緒で取り分けて貯めた場合です。
単純に口座の名義だけで所有者を判断することはできません。
資金の原資や夫婦間の合意、財産形成の経緯などを確認する必要があります。
離婚時にへそくりは財産分与の対象になる?
ここは特に誤解が多い部分です。
民法762条の特有財産と、離婚時の財産分与の対象になる財産は、必ずしも同じ範囲ではありません。
法務省の離婚に関する案内では、夫婦の協力によって形成された財産であれば、名義人がどちらであるかにかかわらず、財産分与の対象になると説明されています。
例えば、夫の給与で購入した住宅が夫の単独名義だったとしても、妻が家事や育児などを分担して夫を支えていた場合、その住宅は財産分与の対象になり得ます。
つまり、口座名義が自分だからといって、婚姻中に夫婦の協力で形成した資産をすべて自分だけのものとして扱えるわけではありません。
へそくりも同様に、実際の資金の出どころや形成過程が重要です。
【税金の落とし穴】へそくりに贈与税・相続税はかかる?
へそくりを貯めている人が気になるのが税金の問題です。
自分で働いて得た収入から貯めたお金であれば、へそくりという理由だけで新たに税金が発生するわけではありません。
しかし、配偶者や親から受け取ったお金を蓄えている場合や、家族名義の口座で管理している場合は注意が必要です。
へそくりに贈与税がかかるケース
贈与税とは、個人から財産を無償でもらった場合に、受け取った人に課される税金です。
通常の暦年課税では、1月1日から12月31日までの1年間に受け取った贈与財産の合計額から、基礎控除110万円を差し引いて課税額を計算します。
110万円の基礎控除は、贈与した人ごとではなく、贈与を受けた人ごとに年間110万円です。
例えば、配偶者から80万円、親から50万円の贈与を受けた場合、合計130万円となります。
この場合、ほかに該当する控除や特例がなければ、基礎控除を超える20万円が課税価格になります。
一方、配偶者から生活費として受け取ったお金には、一定の非課税扱いがあります。
国税庁によると、夫婦や親子などの扶養義務者から、通常必要と認められる生活費や教育費を必要な都度受け取り、実際にその支払いに使った場合は、原則として贈与税がかかりません。
ただし、生活費として受け取ったお金を使わずに預金したり、株式や不動産の購入資金に充てたりした場合には、贈与税の対象になることがあります。
ここがへそくりと贈与税の重要な接点です。
へそくりに相続税がかかるケース
相続税は、亡くなった人から財産を相続や遺贈によって取得した場合に関係する税金です。
へそくりが相続税の対象になるかどうかは、そのお金の実質的な所有者が誰なのかによって判断されます。
例えば、次のようなケースを考えてみましょう。
夫が自分の収入から500万円を貯めていたものの、妻名義の銀行口座に預けていたとします。
通帳の名義は妻でも、実際には夫が資金を出し、管理・運用していて、妻に贈与した事実もない場合、その預金は夫の財産と判断される可能性があります。
夫が亡くなった場合には、その500万円が相続財産に含まれることがあります。
名義預金とは?へそくりとの関係
このように、口座の名義人と実際の財産所有者が異なる預金を、一般に名義預金と呼びます。
相続税の調査では、家族名義の預金であっても、実際には亡くなった人の財産だったと判断されれば、相続財産に含める必要があります。
国税庁の相続税に関する資料でも、名義にかかわらず、被相続人が資金を拠出していたことなどから被相続人の財産と認められるものは、課税対象になると説明されています。
名義預金を判断する際には、次のような事情が重要になります。
- 誰が預金の原資を出したのか。
- 誰が通帳や印鑑、口座の管理をしていたのか。
- 誰が入出金や運用を決めていたのか。
- 贈与について双方の意思があったのか。
- 贈与されたお金を受け取った人が自由に使える状態だったのか。
単に家族名義の口座を作っただけでは、財産の所有者が変わったことにはなりません。
相続税の基礎控除はいくら?
2026年10月現在、相続税の基礎控除は次の計算式で求められます。
相続税の基礎控除額
具体例:法定相続人が3人の場合
3,000万円+600万円×3人
相続財産の合計から債務や葬式費用などを差し引き、一定の生前贈与などを加算した正味の遺産額が基礎控除を超える場合、相続税が発生する可能性があります。
なお、生前贈与については、相続税の計算に加算される期間や対象となる贈与の種類にも注意が必要です。
国税庁では、暦年課税による生前贈与の加算についても案内しています。
へそくりの税金に関する注意点まとめ
| お金の出どころ | 贈与税・相続税の考え方 |
|---|---|
| 自分の給与から貯めたお金 | へそくりという理由だけでは贈与税は発生しない |
| 独身時代からの預金 | 原則として本人の特有財産 |
| 配偶者から贈与されたお金 | 年間110万円の基礎控除などを考慮 |
| 生活費として受け取ったお金 | 必要な都度、通常必要な支出に使う場合は原則非課税 |
| 生活費を預金に回したお金 | 実質的な贈与に当たれば贈与税の対象になり得る |
| 亡くなった人が資金を出した家族名義の預金 | 名義預金として相続税の対象になり得る |
税金を判断するときには、口座の名義やへそくりという呼び方ではなく、資金の実質的な所有者と移転の経緯を確認することが重要です。
【実践編】へそくりの貯め方と失敗しない管理方法
へそくりを作るために、必ずしも高い収入が必要なわけではありません。
大切なのは、家計を圧迫せず、無理なく続けられる金額を設定することです。
1. 毎月の収入から貯蓄分を先に確保する
最初におすすめしたいのが、先取り貯蓄です。
給与や収入を受け取った段階で、毎月決めた金額を貯蓄用口座に移します。
例えば、毎月5,000円を貯める場合、1年間で6万円になります。
毎月1万円なら12万円、2万円なら24万円です。
毎月の積立額と年間貯蓄額
{@body const [monthly,setMonthly] = DIL.useState(10000)}
1,000円
50,000円
1年間
{(monthly12).toLocaleString("ja-JP")}円
3年間
{(monthly36).toLocaleString("ja-JP")}円
5年間
{(monthly*60).toLocaleString("ja-JP")}円
少額でも継続すれば、まとまった資金になります。
2. 自分名義の口座で管理する
銀行口座を利用する場合は、資金の所有者と口座名義を一致させておくことが基本です。
自分の収入から貯めるのであれば、自分名義の口座を利用すると管理しやすくなります。
口座を分けるメリットは次のとおりです。
- 生活費と貯蓄を区別できる。
- 毎月の積立額を把握しやすい。
- 収入や資金の出どころを確認しやすい。
- 相続や税務上の説明に必要な記録を残しやすい。
なお、家族に知られないことだけを目的に、他人名義の口座を利用する方法はおすすめできません。
3. 固定費や日常の支出を見直す
へそくりの原資を増やすには、収入を増やすだけでなく、支出を減らす方法もあります。
特に見直しやすいのは、毎月自動的に引き落とされる固定費です。
- 利用していないサブスクリプションの解約
- スマートフォン料金の見直し
- 電気・ガスなどの契約プランの確認
- 外食やコンビニでの支出の整理
- 衝動買いの回数を減らす
例えば、毎月3,000円の支出を削減できれば、1年間で36,000円の資金を確保できます。
4. 目的を決めて貯める
へそくりは、目的が明確になると継続しやすくなります。
例えば、次のような目標が考えられます。
| 目的 | 貯蓄目標の例 |
|---|---|
| 趣味・推し活 | 5万円 |
| 国内旅行 | 10万円 |
| 家電の買い替え | 15万円 |
| 緊急時の備え | 30万円 |
| 将来の生活資金 | 100万円 |
これらはあくまで目標設定の例です。
家計の状況や収入に応じて、無理のない金額を設定しましょう。
5. 家計を圧迫するへそくりは避ける
へそくりを増やしたいからといって、家賃や住宅ローン、教育費、生活費などを削るのは本末転倒です。
また、借金をしてまでへそくりを作ることもおすすめできません。
まずは生活費や必要な支払いを確保し、緊急時のための資金を準備したうえで、余裕のある範囲で貯蓄することが基本です。
夫婦で共有している家計から資金を取り分ける場合は、将来のトラブルを避けるためにも、お互いの取り決めを明確にしておくと安心です。
【へそくりの疑問を解決】よくある質問(FAQ)
Q1:へそくりとは簡単にいうと何ですか?
A1:家族や配偶者などに知らせず、自分のために少しずつ蓄えているお金です。節約や収入の一部を取り分けて貯めるケースが代表的です。
Q2:へそくりの語源は何ですか?
A2:有力な説は「綜麻繰り」です。昔、麻糸を繰る内職で得たお金を蓄えたことから、「綜麻繰り金」が短縮されて「へそくり」になったとされています。
Q3:へそくりは夫婦の共有財産になりますか?
A3:必ずしも共有財産になるわけではありません。婚姻前からの財産や婚姻中に自己の名で取得した財産は、原則として特有財産です。ただし、夫婦の協力によって形成された財産は、離婚時の財産分与の対象になる場合があります。
Q4:へそくりに贈与税はかかりますか?
A4:自分の給与などから貯めたお金であれば、へそくりという理由だけで贈与税は発生しません。一方、配偶者などから贈与されたお金は、年間110万円の基礎控除を超える場合などに課税対象となる可能性があります。
Q5:妻や夫のへそくりにも相続税はかかりますか?
A5:実際の所有者によって異なります。亡くなった人が資金を出して管理していた家族名義の預金は、名義預金として相続財産に含まれる可能性があります。
Q6:へそくりの平均額はいくらですか?
A6:2026年8月のAZWAY調査では、現在へそくりがある人の金額は10万~29万円が最多でした。ただし平均額は公表されていません。2024年のネットエイジア調査では、へそくり保有者の平均額は302万円でしたが、調査対象や方法が異なります。
Q7:へそくりは銀行口座と現金のどちらで貯めるべきですか?
A7:まとまった資金を管理するなら、記録が残りやすい銀行口座が便利です。現金で保管する場合も、金額や資金の出どころを記録しておくと、後から所有関係を説明しやすくなります。
まとめ:へそくりは意味・所有者・税金を理解して賢く管理しよう
へそくりとは、家族や配偶者などに知らせず、自分のために蓄えているお金を意味します。
その語源は、昔の女性たちが麻糸を繰る内職で得たお金を貯めていたという「綜麻繰り」の説が有力です。
2026年のAZWAY調査では、パートナーに内緒のへそくりを現在持っている人は45.0%で、経験者は67.0%に達しました。へそくりは趣味や自由な買い物だけでなく、将来への備えとしても利用されています。
ただし、へそくりを持つうえで忘れてはいけないのが、法律と税金の問題です。
特に重要なのは次の3点です。
1. お金の所有者を明確にする: 口座名義だけでなく、資金の出どころや管理状況を確認する。
2. 夫婦共有財産との違いを理解する: 自分名義の預金であっても、離婚時には財産分与の対象になる場合がある。
3. 贈与税・相続税に注意する: 配偶者からの贈与や名義預金などは、税務上の取り扱いを確認する。
へそくりは、自分の将来や生活の安心を守るための手段にもなります。
大切なのは、ただ秘密にして貯めることではありません。無理のない範囲で資金を確保し、誰のお金なのかを明確にしながら、将来も安心して使える形で管理することです。
主な参考資料:国税庁「贈与税の計算と税率」「贈与税がかからない場合」「相続税がかかる場合」「家族名義の財産は?」、e-Gov法令検索「民法762条」、法務省「離婚を考えている方へ」、コトバンク「精選版 日本国語大辞典」、漢字ペディア、株式会社AZWAY 2026年調査、ネットエイジア 2024年調査。 (出典: へそくり と は(Yahoo!ニュース))

Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
