へそくりとは?意味や語源、平均額・隠し場所から税金まで2026年最新情報で徹底解説
へそくりとは、家計や自分の収入から、ほかの人に知られないように少しずつ蓄えておくお金のことです。夫婦のどちらかが自分のために貯めているお金を指すことが多く、将来への備えや趣味、急な出費への対応など、貯める目的は人によって異なります。もともとは内職などで得たわずかな収入を蓄えたことに由来するとされ、現在では銀行預金や現金、電子マネー、証券口座など、さまざまな形で管理されています。
2026年の調査では、配偶者やパートナーに内緒のへそくりを現在持っている人は45.0%に達しました。一方、へそくりは単なる秘密のお金ではありません。夫婦で築いた財産に該当する場合の財産分与、生活費から貯めたお金に関係する贈与税、本人が亡くなった際の相続税など、知っておきたい法律・税金の問題もあります。意味や語源から実際の貯蓄額、無理のない貯め方、管理方法まで、2026年10月時点の情報をもとに整理します。
📌 【この記事の重要ポイントまとめ】
- 意味・語源:へそくりは人知れず蓄えたお金を意味し、「綜麻(へそ)」を繰って得た収入に由来するという説が有力です。
- 2026年の実態:配偶者・パートナーがいる20~60代の調査対象者300人のうち、現在へそくりがある人は45.0%。金額は10万~29万円が最多でした。
- 貯め方・管理:毎月の先取り貯蓄や専用口座の活用が基本。自宅での現金保管には紛失や盗難のリスクがあります。
- 夫婦のお金:自分名義の口座であっても、婚姻中に夫婦の協力で形成した財産なら財産分与の対象になる場合があります。
- 税金・相続:年間110万円の贈与税の基礎控除や、家族名義の預金が相続財産と判断されるケースなどを理解しておく必要があります。
【基本知識】へそくりとは?意味・語源・由来をわかりやすく解説
へそくりの意味は「人に知られないように蓄えたお金」
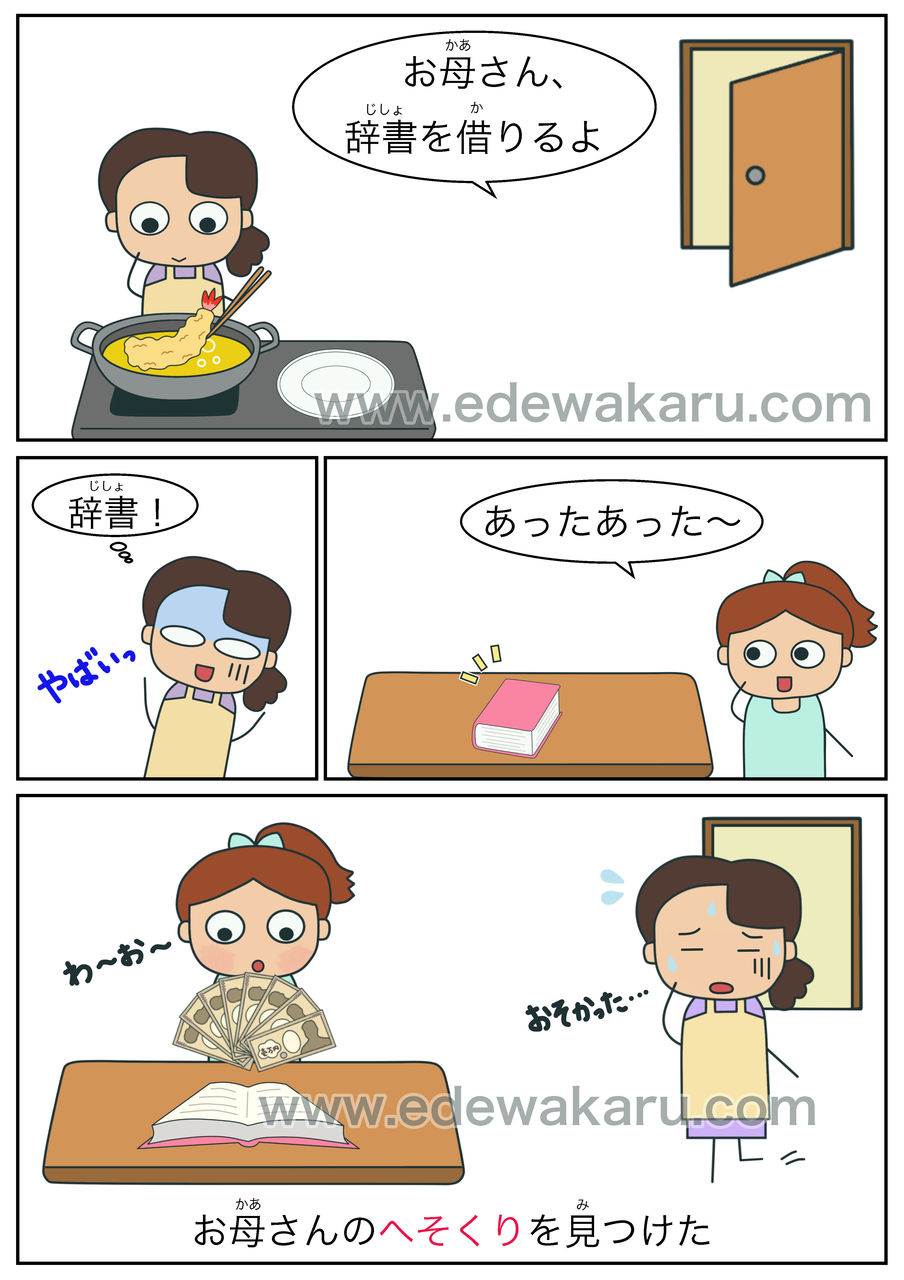
へそくりとは、家族や配偶者などに知られないよう、個人的に少しずつ蓄えておくお金を意味します。漢字では「臍繰り」と書くことがあり、「へそくり金」「へそくりがね」と呼ばれることもあります。
一般的には、家族全員で使う生活費や共同の貯蓄とは区別され、個人が自由に使える資金という意味合いを持っています。
例えば、次のようなお金がへそくりに該当します。
- 毎月の給料から少しずつ別の口座に移しているお金
- 家計をやりくりして残った金額を自分用に貯めているお金
- パートや副業で得た収入の一部を個人的に保管しているお金
- お小遣いの残りを使わずに蓄積しているお金
- ポイント還元やキャッシュバックなどで得た資金を貯めているお金
重要なのは、へそくりという言葉そのものに、特定の金額や貯蓄方法が決められているわけではないことです。数千円でも数百万円でも、本人が個人的に蓄えているお金であれば、日常会話ではへそくりと呼ばれることがあります。
また、必ずしも夫や妻に隠しているお金だけを意味するわけではありません。家族に知られずに貯めている資金のほか、自分だけの自由に使えるお金という意味で使われる場合もあります。
へそくりの語源は「綜麻(へそ)繰り」が有力
へそくりの語源には複数の説があります。そのなかで有力とされているのが、麻糸を巻き取る道具や、その作業に関係する「綜麻(へそ)」に由来するという説です。
昔の日本では、女性が綜麻を繰る作業を内職として行い、そこから得たわずかな賃金を少しずつ蓄えていたとされています。このようにして貯めたお金を「綜麻繰り金(へそくりがね)」と呼び、やがて略されて「へそくり」になったという説明です。
この説は、国語辞典や日本大百科全書などでも紹介されています。
「臍(へそ)」がお金の隠し場所だったという説もある
へそくりという漢字に「臍」の字が使われるため、お腹やへそにお金を隠していたことが語源だと思われることがあります。
実際に、腹巻などにお金や貴重品をしまっておく習慣から生まれたとする説明もあります。しかし、辞書では、もともとの「綜麻」という言葉が後に「臍」と結び付けて理解されるようになった経緯も紹介されています。
つまり、現在の漢字表記だけを見て、人間のへそが直接の語源だと断定することはできません。
へそくりの歴史と現在の意味の変化
へそくりは、もともと内職や倹約によって少額を積み重ねる行為と結び付いていました。現代では、会社員の給与や副業収入、ポイント還元など、資金の出どころが多様化しています。
また、昔のへそくりといえば、タンスや衣類の間に現金を隠しておくイメージがありましたが、現在は銀行口座やネット銀行、電子マネー、投資アプリなども管理先として使われています。
へそくりは、単に隠しておく現金ではなく、個人の経済的な安心感を支える資金という側面も持つようになっています。
【2026年最新】へそくりの平均額はいくら?保有率と実態を調査
2026年の調査では45.0%が現在へそくりを保有
2026年8月25日、株式会社AZWAYは、配偶者またはパートナーがいる20~60代の男女300人を対象に実施した「へそくりに関するアンケート」の結果を公表しました。
調査期間は2026年6月7日から7月1日まで。インターネットによるアンケートで、現在のへそくりの保有状況や金額、貯める理由、管理場所などが調べられています。
現在へそくりがあると回答した人は45.0%でした。また、以前は持っていたものの現在は持っていない人が22.0%で、現在と過去を合わせた経験者は67.0%に達しています。
配偶者やパートナーがいる人の約3人に2人が、何らかの形でへそくりを経験している計算です。
へそくりの金額は10万~29万円が最多
同調査で現在へそくりを保有している135人に金額を尋ねたところ、最も多かったのは10万~29万円で23.0%でした。
1万~9万円と回答した人も20.7%おり、少額を継続的に蓄えている層が一定数存在します。一方、100万~299万円が20.7%となるなど、まとまった資金を確保している人も少なくありません。
特に注目したいのは、100万円以上のへそくりを持つ人が合計32.6%だったことです。へそくりは数万円程度というイメージだけでは、実際の保有状況を十分に説明できません。
2025年の夫婦調査と比較するとどう違う?
参考になるのが、ハルメク 生きかた上手研究所が2025年9月24日から26日に実施した「夫婦関係に関する調査2025」です。
全国の50~79歳の既婚男女600人を対象にした調査では、へそくりがあると回答した人は全体の26.5%でした。また、へそくりがない人を0円として集計した平均額は、男性116万円、女性121万円となっています。
一方、2026年のAZWAY調査では、へそくり保有者の金額分布が公表されていますが、全体の平均額は示されていません。そのため、両調査の数字を単純に比較することはできません。
対象年齢や質問方法、へそくりの定義、平均額の計算方法が異なるためです。2026年の調査結果から読み取れるのは、へそくりの保有率や金額の分布であり、日本人全体の平均貯蓄額ではありません。
2025~2026年のへそくり調査を比較
| 調査・項目 | 対象・数値 | 読み取れること |
|---|---|---|
| AZWAY・2026年 | 20~60代の300人 | 配偶者・パートナーがいる人を対象に調査 |
| 現在の保有率 | 45.0% | 約2人に1人が保有 |
| 保有経験率 | 67.0% | 過去の経験者を含めると約3人に2人 |
| 最多の保有金額 | 10万~29万円・23.0% | 少額から数十万円の層が中心 |
| 100万円以上の保有 | 32.6% | まとまった金額を持つ人も一定数いる |
| 隠し場所・管理方法1位 | 知られていない銀行口座・66.7% | 現金より口座管理が中心 |
| ハルメク・2025年 | 50~79歳の既婚男女600人 | 別の年代・対象条件による調査 |
| 2025年の平均額 | 男性116万円・女性121万円 | へそくりなしを0円として集計 |
出典は株式会社AZWAYの2026年調査、ハルメク 生きかた上手研究所の2025年調査です。
へそくりを貯める理由は自由に使えるお金と将来への備え
AZWAYの2026年調査では、へそくりを貯める理由として「自分の自由に使えるお金がほしい」が57.2%、「万一の備え」が56.7%と上位に入りました。
そのほか、趣味や推し活など好きなことに使いたいという理由や、老後への不安も挙げられています。
ここから分かるのは、へそくりが単なるぜいたくのための資金ではないということです。家計全体の貯蓄とは別に、自分で使い道を決められるお金を持つことが、精神的な安心につながっていると考えられます。
ただし、調査対象は300人であり、日本全国のすべての夫婦を代表する統計ではありません。年代や収入、家族構成によっても保有額は異なります。
【実践編】へそくりの貯め方と管理方法!現金・銀行預金はどちらがいい?
1. 毎月の収入から先取りして貯める
へそくりを継続的に増やすなら、給料や収入が入った段階で一定額を別にする方法が有効です。
月末に余ったお金を貯めようとすると、生活費や予定外の支出によって貯蓄額が安定しないことがあります。先に貯蓄分を確保し、残ったお金で生活する仕組みにすれば、無理なく続けやすくなります。
例えば、毎月5,000円を貯めると、次のようになります。
- 1か月:5,000円
- 6か月:3万円
- 1年間:6万円
- 3年間:18万円
- 5年間:30万円
利息や運用益を考慮しない単純計算ですが、少額でも時間をかければまとまった金額になります。
2. 家計の固定費や日常の支出を見直す
へそくりの原資を確保するために、生活の質を大きく落とす必要はありません。まずは毎月の固定費や、使っていないサービスを確認することが現実的です。
例えば、次のような項目が見直しの対象になります。
- 利用頻度の低い動画・音楽配信サービス
- 契約内容に対して割高なスマートフォン料金
- 必要以上に加入している保険
- 使わずに失効させているポイント
- コンビニや外食などの習慣的な支出
月々の支出を見直して生まれた余裕資金を、あらかじめ決めた金額だけ別にしておくと、生活費を圧迫せずに貯められます。
3. ボーナスや臨時収入を活用する
毎月の給与だけでへそくりを増やすのが難しい場合は、ボーナスや副業収入、フリマアプリの売却益などを活用する方法もあります。
ただし、家計の共同資金や家族のために確保しているお金を、本人の判断だけでへそくりに回すのはトラブルの原因になります。特に住宅ローン、教育費、医療費などの支払いがある家庭では、必要資金を優先することが大切です。
4. へそくりの隠し場所は銀行口座が中心
2026年のAZWAY調査では、へそくりの経験がある人に管理場所を尋ねたところ、「パートナーが知らない銀行口座」が66.7%で最も多い結果となりました。
続いて「自宅のどこかに現金で隠している」が31.8%、「証券口座・投資アプリ」が16.4%でした。
ほかにも、フリマアプリやポイント残高、スマートフォンの電子マネー、QR決済の残高などを利用する人がいます。
この結果から、現在のへそくりは、昔ながらのタンス預金だけでなく、デジタル上の資産も含む形に変わっていることが分かります。
5. 現金と銀行預金のメリット・デメリット
へそくりを現金で保管するか、銀行預金にするかは、使う目的と管理する金額によって判断が変わります。
現金は必要なときにすぐ使える反面、盗難や火災、紛失のリスクがあります。保管場所を忘れてしまうと、本人や家族が存在を把握できなくなる可能性もあります。
銀行預金は残高や入出金履歴を確認しやすく、まとまった資金の管理にも向いています。ただし、金融機関のサービス内容や口座管理には注意が必要です。自分名義の口座であっても、実際の資金の出どころや所有関係が重要になる場面があります。
へそくりの保管方法は、次のように使い分けるとよいでしょう。
- 現金:急な買い物や災害時など、すぐに使う少額の予備資金。
- 銀行預金:数万円から数百万円など、長期的に貯める資金。
- 証券口座:余裕資金を長期的な資産形成に回す場合。ただし元本割れのリスクがある。
- 電子マネー・ポイント:日常の買い物で使う小規模な残高。
大切なのは、見つからないことだけを優先しないことです。災害や病気などで本人が管理できなくなった場合にも、必要な資金を確認できるようにしておくことが、実際の生活では役立ちます。
【夫婦のお金】へそくりは家計管理に影響する?バレたらどうなる?
へそくりと夫婦の家計管理は両立できる
夫婦のお金を管理する方法は家庭によって異なります。夫婦の収入をすべて一つの口座にまとめる家庭もあれば、生活費を共同で負担し、それぞれが残りの収入を管理する家庭もあります。
そのため、へそくりがあることだけで、家計管理が不適切だとはいえません。
例えば、毎月の生活費や住宅ローン、教育費、保険料などを確保したうえで、自分の自由に使えるお金を少しずつ貯めているなら、家計全体の安定と個人の経済的な自由を両立できる場合があります。
一方、家族の生活費を不足させてまで隠し貯金を増やしたり、共同で負担する支出を一方だけに押し付けたりすると、夫婦間の信頼関係を損なう原因になります。
へそくりがバレたらどうなる?2026年調査の実態
2026年のAZWAY調査では、へそくりの経験がある人のうち、パートナーに「バレたことがある」と回答した人は9.5%、「バレそうになったことがある」は14.9%でした。
両者を合わせると24.4%となり、経験者のおよそ4人に1人が発覚または発覚しかけた経験を持つ計算です。
へそくりが見つかったときに問題になるのは、金額だけではありません。相手が不信感を抱くかどうかは、何のために貯めていたのか、生活費や共同資金に影響していたのか、普段からお金について話し合っていたのかによって変わります。
例えば、病気や失業などの緊急事態に備えるための貯蓄であれば、目的を説明することで理解を得られる可能性があります。一方、生活費を意図的に隠していた場合は、家計の分担や支出の透明性が問題になることがあります。
へそくりを持つことと夫婦間の秘密は同じではない
自分のお金を管理することと、夫婦で決めた家計のルールを破ることは別の問題です。
それぞれが自由に使える予算を決め、その範囲内で貯蓄する仕組みを作れば、相手に細かな使い道をすべて説明する必要はなくなります。
例えば、夫婦それぞれに毎月一定額の自由費を設定し、そこから残ったお金を個人の貯蓄に回す方法があります。共同生活に必要な支出と個人の裁量で使うお金を分けることで、へそくりをめぐる誤解も減らしやすくなります。
へそくりは財産分与の対象になる?
離婚時に問題となるのが、へそくりの法的な扱いです。
日本の財産分与では、婚姻中に夫婦が協力して取得・維持した財産が基本的な対象になります。これは夫婦の共同名義になっている財産だけを意味するわけではありません。
例えば、夫が会社員として得た給与を自分名義の銀行口座に貯めていた場合でも、婚姻中の夫婦の協力によって形成された財産であれば、財産分与の対象となる可能性があります。
妻が家事や育児を担当して夫の仕事を支えていた場合も、夫婦の協力関係が財産形成に関係していると考えられるためです。
反対に、結婚前から持っていた預金や、婚姻中に相続・贈与によって取得した財産などは、一般的に特有財産として財産分与の対象外と考えられています。
したがって、へそくりという名前を付けて別の口座に移しても、それだけで財産分与の対象から外れるわけではありません。
2026年4月1日からは、財産分与を家庭裁判所に申し立てる期間についても改正が適用されています。同日以降に離婚した場合は、原則として離婚日の翌日から5年以内です。同年3月31日以前に離婚した場合は、従来の2年という期間が適用されます。
【税金・相続】へそくりに贈与税や相続税はかかる?注意点を解説
自分の収入から貯めたへそくりには贈与税がかかる?
自分自身が働いて得た給与や事業収入から貯めたお金は、原則として自分の所得に基づく財産です。自分のお金を自分の口座に移して貯めること自体が、新たな贈与になるわけではありません。
一方、配偶者や親族などからお金を受け取り、それを自分の資産として蓄える場合は、贈与税の問題が生じることがあります。
贈与税の基礎控除は年間110万円
国税庁によると、暦年課税の贈与税は、1月1日から12月31日までの1年間に受け取った贈与財産の合計額から、基礎控除額110万円を差し引いて計算します。
つまり、暦年課税では、受贈者1人につき年間110万円の基礎控除があります。これは贈与する人1人につき110万円という意味ではありません。複数の人から贈与を受けた場合も、受け取った人の年間合計額で判断します。
例えば、配偶者から80万円、親から50万円の贈与を受けた場合、年間の贈与額は合計130万円です。基礎控除110万円を差し引くと、課税価格は20万円になります。
ただし、すべての資金移動が贈与に該当するわけではありません。お金を移した目的や当事者間の合意、実際の管理状況などによって判断されます。
生活費として渡されたお金を貯めた場合は?
夫婦や親子などの扶養義務者から受け取る生活費・教育費については、通常必要と認められる金額で、必要な都度、実際の生活費や教育費に充てる場合には、原則として贈与税の対象になりません。
ただし、生活費という名目で渡されたお金を、そのまま預金したり、株式や不動産などの購入資金に回したりした場合は、非課税扱いにならないことがあります。
例えば、配偶者から毎月の食費や光熱費として渡された資金のうち、実際に必要な支出に充てずに長期間貯蓄している場合は、資金の性質や贈与の実態を確認する必要があります。
家計をやりくりして残ったお金を貯めているケースも、誰のお金をどのような取り決めで管理していたかによって判断が変わります。
へそくりは相続税の対象になる?
へそくりを貯めていた本人が亡くなった場合、その資金が本人の財産であれば、原則として相続財産に含まれます。
国税庁によると、相続税の対象には現金や預貯金、有価証券、不動産など、経済的価値のある財産が含まれます。
自宅に保管していた現金であっても、銀行口座に入れていた預金であっても、本人に帰属する財産であれば相続税の課税対象になり得ます。
家族名義の口座に入れたへそくりは名義預金に注意
相続で特に注意したいのが「名義預金」です。
名義預金とは、通帳や口座の名義人と、実際にそのお金を所有・管理している人が異なる預金を指すときに使われる言葉です。
例えば、夫が自分の収入から資金を出し、妻名義の口座に預金していたとします。しかし、通帳や印鑑を夫が管理し、妻が自由に使えず、贈与の合意もなかった場合には、実質的には夫の財産と判断される可能性があります。
その場合、夫の死亡時には妻名義の口座であっても、夫の相続財産として扱われることがあります。
名義だけを変更しても、財産の所有者が自動的に変わるわけではありません。資金の出どころ、贈与の意思、通帳や印鑑の管理状況、預金を自由に使える状態だったかなどが重要になります。
相続を見据えてへそくりを管理するなら、誰のお金なのか、いつ取得したのか、どのような経緯で口座に入ったのかを整理しておくことが大切です。

【失敗しない方法】へそくりを無理なく増やすための判断基準
へそくりを貯めるのに向いている人
へそくりは、次のような目的を持つ人に向いています。
- 急な出費に備えて自分で使える資金を確保したい人
- 趣味や旅行など、自分の楽しみのために貯金したい人
- 将来の生活や老後に備えたい人
- 毎月の家計管理とは別に個人の貯蓄習慣を作りたい人
- 収入の一部を自分の判断で管理したい人
特に、家計の支出と個人の自由費を明確に分けている家庭では、へそくりを無理なく続けやすい傾向があります。
おすすめできない貯め方と注意点
反対に、次のような貯め方には注意が必要です。
- 住宅ローンや生活費の支払いを遅らせてまで貯蓄する
- 家族に必要な教育費や医療費を無断で流用する
- 借金をしてまでへそくりを増やそうとする
- 高リスクの投資商品に生活資金を投入する
- 大量の現金を自宅の分かりにくい場所に保管する
- 税金や相続に関係する資金の出どころを記録していない
へそくりは、家計を守るための補助的な資金として考えるのが基本です。生活費や緊急時の備えを犠牲にしてまで増やすものではありません。
へそくりを続けるための3つのルール
第一に、毎月の貯蓄額を小さく設定することです。
最初から高い目標を掲げると、生活費が足りなくなったときに貯蓄を取り崩すことになります。月1,000円や3,000円など、無理なく続けられる金額から始める方法が現実的です。
第二に、家計のお金と個人のお金を分けることです。
生活費、共同貯蓄、個人の自由費を区別しておけば、どこまでが自分の裁量で管理できるお金なのかが分かりやすくなります。口座を分ける場合も、資金の出どころや所有関係を整理しておきましょう。
第三に、貯める目的を明確にすることです。
旅行資金、趣味のための資金、緊急時の予備費など、目的を決めることで必要な金額と貯蓄期間が見えてきます。目的がないまま貯め続けるよりも、目標を設定した方が管理しやすくなります。
【プロの結論】へそくりは金額よりも管理の透明性が大切
へそくりを考えるうえで見落とされがちなのが、貯めることと、財産を適切に管理することは別の問題だという点です。
2026年のAZWAY調査では、へそくりの保有率が45.0%となり、経験者は67.0%に達しました。また、保管場所として銀行口座を利用する人が66.7%を占めています。へそくりが一部の人だけの特殊な習慣ではなく、さまざまな家庭で行われていることがうかがえます。
しかし、金額が増えるほど、生活費との区別や財産の所有関係、税金・相続の問題も無視できなくなります。
特に、夫婦の一方が自分の収入から貯めた資金であっても、婚姻中に形成された財産なら財産分与の対象となる可能性があります。また、家族名義の口座に移しただけでは、贈与や所有権の移転が成立したことにはなりません。
へそくりを長く安心して持ち続けるためには、単に見つからない場所に保管するのではなく、資金の出どころ、目的、管理方法を整理しておくことが重要です。
【よくある質問】へそくりとは何かに関するFAQ
Q1:へそくりとは簡単にいうと何ですか?
A1:家族や配偶者などに知られないよう、個人的に少しずつ蓄えたお金のことです。現金だけでなく、銀行預金や証券口座、電子マネーなどで管理する資金も含まれます。
Q2:へそくりの語源は何ですか?
A2:「綜麻(へそ)」という麻糸に関係する作業から得た収入を蓄えたことに由来するという説が有力です。「臍(へそ)」にお金を隠したことが直接の語源だとする説とは区別されています。
Q3:2026年のへそくりの平均額はいくらですか?
A3:2026年のAZWAY調査では平均額は公表されていません。保有金額は10万~29万円が最多で23.0%、100万円以上の人は32.6%でした。参考として、2025年のハルメク調査では、へそくりなしを0円として集計した平均額が男性116万円、女性121万円でした。
Q4:へそくりは現金と銀行預金のどちらで管理すべきですか?
A4:長期的に貯めるなら銀行預金が管理しやすく、少額の緊急用資金なら現金も選択肢になります。現金は盗難や火災、紛失に注意が必要です。
Q5:夫婦のへそくりは離婚時に財産分与の対象になりますか?
A5:婚姻中に夫婦の協力によって形成した財産なら、個人名義の口座に入っていても財産分与の対象となる可能性があります。結婚前からの預金や相続・贈与で取得した財産などは、一般的に対象外となります。
Q6:へそくりに贈与税はかかりますか?
A6:自分の給与などから貯めたお金を自分で管理しているだけなら、それ自体に贈与税はかかりません。ただし、他人から贈与を受けた資金については、暦年課税の年間110万円の基礎控除や贈与の実態を踏まえて判断する必要があります。
Q7:へそくりは相続税の対象になりますか?
A7:本人が所有していた現金や預金であれば、原則として相続財産に含まれます。家族名義の口座でも、実際には亡くなった人が資金を出し、管理していた場合は名義預金として相続税の対象になる可能性があります。
Q8:へそくりがパートナーにバレたらどうすればいいですか?
A8:まずは貯めた目的と資金の出どころを説明し、家計に影響があったかどうかを整理することが大切です。共同生活に必要な資金を確保したうえで、今後の自由費や個人貯蓄のルールを話し合うと、同じ問題が起きにくくなります。
まとめ:へそくりは自分の安心と家計のバランスを考えて貯めよう
へそくりとは、家計や自分の収入から人知れず蓄えておくお金のことです。語源は「綜麻繰り」に由来するという説が有力で、昔の内職や倹約による蓄えが、現在の個人貯蓄の意味へと広がってきました。
2026年のAZWAY調査では、配偶者やパートナーがいる人の45.0%が現在へそくりを保有し、経験者は67.0%でした。金額は10万~29万円が最多である一方、100万円以上を持つ人も32.6%います。
貯め方としては、先取り貯蓄や固定費の見直し、専用口座による管理などが有効です。ただし、夫婦で築いた財産の財産分与、年間110万円の贈与税の基礎控除、名義預金と相続税の関係など、金額が増えるほど確認したい点もあります。
へそくりは、単に秘密のお金を増やすことが目的ではありません。自分の自由を守り、急な出費に備え、将来の生活に安心感を持つための資金です。家計とのバランスを保ち、無理のない金額を継続的に貯めることが、長く役立つへそくりにつながります。
主な根拠資料: 2026年の調査結果、国税庁の贈与税・相続税の案内、裁判所および法務省の財産分与に関する説明、金融庁の家計管理・資産形成情報を参照しています。
(出典: へそくり と は(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
