付加年金申し込みはどこで?2026年度の加入条件・申請手順と損益分岐点を徹底解説
付加年金の申し込みを検討している人にとって、最初に確認したいのは「どこで手続きするのか」「申し込んだ月から納付できるのか」という2点だろう。2026年度現在、付加年金は国民年金の定額保険料に月額400円を上乗せして納めることで、将来の老齢基礎年金を増やせる制度だ。申し込み先は市区町村役場や年金事務所のほか、マイナポータルを利用した電子申請にも対応している。
最大の特徴は、納付した月数に応じて年金額が決まり、受給開始後2年以上受け取れば、単純計算で支払った付加保険料の総額を上回ることだ。一方、会社員や扶養されている配偶者、国民年金基金の加入者などは原則として利用できない。2026年度の保険料、加入条件、必要書類、申請から納付開始までの流れ、iDeCoとの併用条件まで、日本年金機構の最新情報をもとに整理する。
📌 【この記事の重要ポイントまとめ】
- 申し込み先:市区町村役場、年金事務所、マイナポータルの3つから手続きできる。
- 2026年度の保険料:付加保険料は月額400円。申し出をした月分から納付が始まる。
- 加入対象:国民年金第1号被保険者と65歳未満の任意加入被保険者が対象。
- 年金の増額:年額は200円×納付月数。受給2年以上で納付総額を上回る。
- 注意点:国民年金基金との併用は不可。iDeCoとは条件付きで併用できる。
【2026年度最新】付加年金とは?月額400円で老後の年金を増やせる仕組み
付加年金とは、国民年金の保険料に付加保険料を上乗せして納めることで、将来受け取る老齢基礎年金を増額できる制度である。国民年金の第1号被保険者などを対象とした公的年金の上乗せ制度で、加入には自分で申し込みを行う必要がある。
2026年度の付加保険料は月額400円
2026年度(令和8年度)も付加保険料は月額400円。通常の国民年金保険料に追加して納める仕組みで、所得や年齢によって付加保険料そのものが変わるわけではない。
なお、2026年度の国民年金の定額保険料は月額17,920円。付加年金に加入して両方を納める場合、月々の基本的な負担額は合計18,320円となる。
付加保険料は、将来の老齢基礎年金に加算されるための保険料だ。通常の国民年金保険料とは別の制度であり、申し込みをしなければ自動的に徴収されることはない。
2026年度に確認しておきたい制度のポイント
日本年金機構が2026年7月23日に更新した「付加保険料の納付」の案内でも、月額400円、申出月からの納付開始、納付月数に応じた年金額の計算方法が示されている。
つまり、2026年度に新たに申し込む場合も、付加保険料400円という基本的な仕組みは変わっていない。制度を利用するうえで大切なのは、申し込みを先延ばしにしないことだ。付加年金は過去にさかのぼって加入できないため、検討しているなら対象資格を確認したうえで早めに手続きを進めたい。
【対象者を確認】付加年金の加入条件と申し込みできない人
付加年金は、国民年金に加入していれば誰でも申し込める制度ではない。加入できるかどうかは、国民年金の被保険者区分や、ほかの年金制度への加入状況によって決まる。
申し込みできるのは第1号被保険者と65歳未満の任意加入者
基本的な対象者は、次の2種類である。
- 国民年金第1号被保険者:自営業者、フリーランス、農業従事者、学生、無職の人など。
- 65歳未満の任意加入被保険者:国民年金の加入期間や受給資格などに関する要件を満たし、任意加入している人。
自営業者やフリーランスは、会社員と異なり厚生年金の上乗せがないため、老後の年金を増やす方法として付加年金を検討しやすい立場にある。
一方、会社員や公務員などの国民年金第2号被保険者、会社員などに扶養されている配偶者である第3号被保険者は、付加年金に加入できない。
付加年金に加入できない主なケース
日本年金機構が示す加入制限には、国民年金基金への加入や国民年金保険料の免除・納付猶予などがある。
- 国民年金保険料の法定免除を受けている人
- 全額免除または一部免除を受けている人
- 納付猶予を受けている人
- 学生納付特例を受けている人
- 国民年金基金の加入員
ただし、免除制度には例外がある。産前産後期間の国民年金保険料免除を受けている場合は、付加年金に加入できる。一般的な保険料免除と同じ扱いだと誤解しないようにしたい。
農業者年金に加入している人は扱いが異なる
農業者年金の被保険者は、付加保険料の納付が必要となる。通常の付加年金希望者が提出する納付申出とは異なり、農業者年金に加入したときは付加保険料納付該当届を提出する。
農業者年金に加入している人がマイナポータルを利用する場合も、通常の申し込みとは選択する手続きが異なるため注意したい。
【申し込み方法を完全解説】窓口・郵送・マイナポータルの手順と必要書類
付加年金の申し込み先は、市区町村役場または年金事務所だ。2026年現在はマイナポータルによる電子申請も利用できるため、窓口に出向く時間がない人でも手続きを進められる。
方法1:市区町村役場・年金事務所の窓口で申し込む
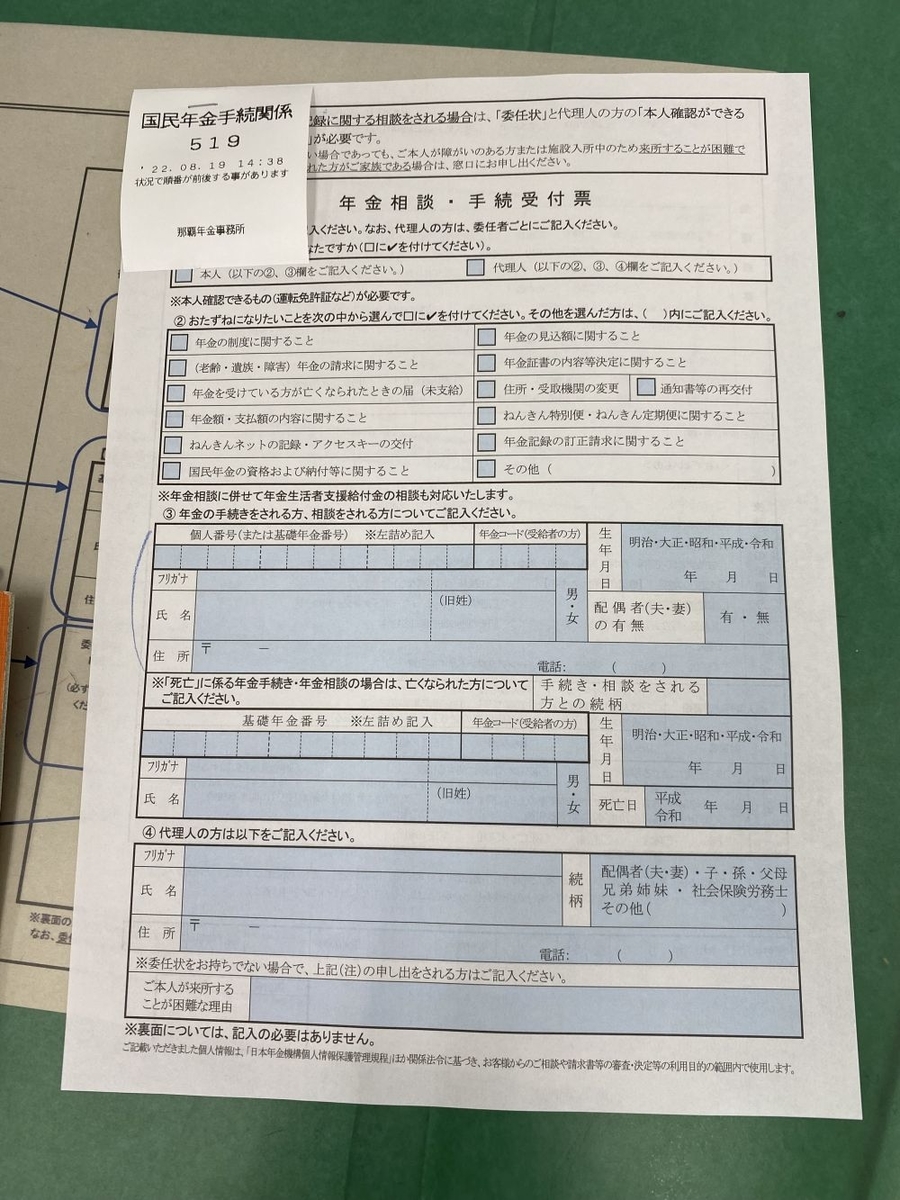
窓口で申し込む場合は、住民票のある市区町村役場の国民年金担当窓口、または近くの年金事務所を利用する。
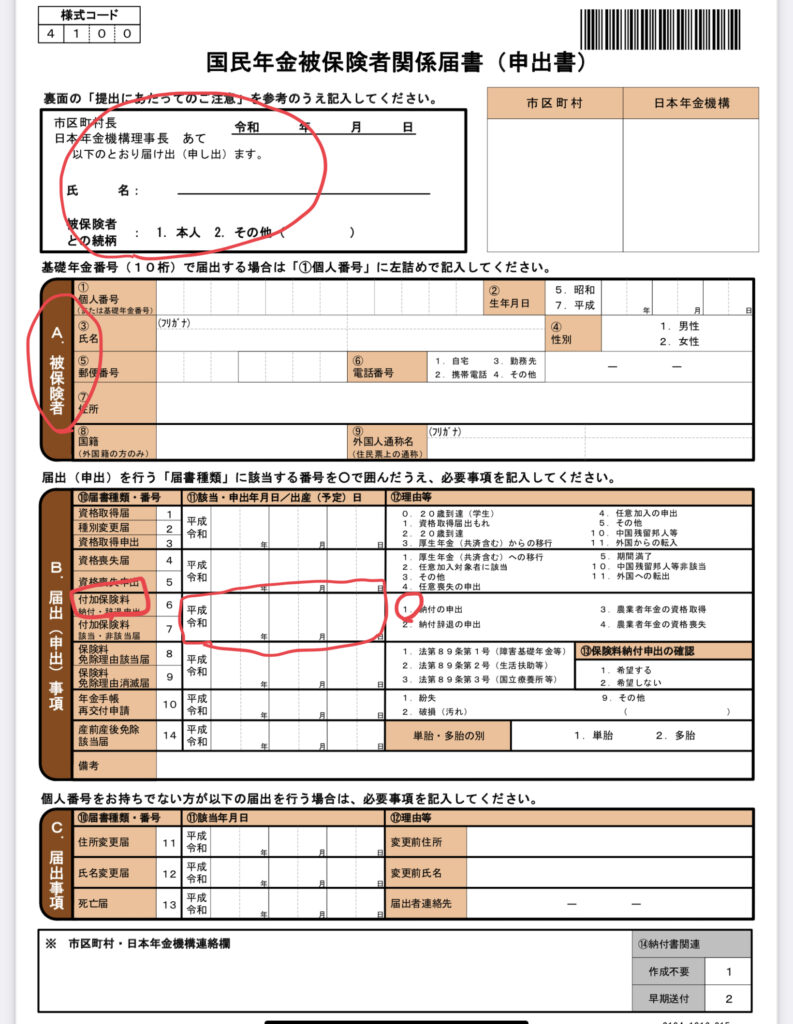
提出する書類は、「国民年金被保険者関係届書(申出書)」。この書類で付加保険料の納付を申し出る。
窓口に持参するものは、基本的に次のとおりだ。
- 国民年金被保険者関係届書(申出書)
- 本人確認書類(マイナンバーカード、運転免許証など)
- 基礎年金番号が分かる書類(基礎年金番号通知書、年金手帳など)
個人番号を利用して手続きする場合は、マイナンバーカードなどによる本人確認・番号確認が必要になる。自治体の窓口で確認方法が異なる場合もあるため、事前に問い合わせておくと安心だ。
方法2:郵送で申し込む
窓口に行くことが難しい場合は、申出書を郵送する方法もある。日本年金機構の案内に従って必要事項を記入し、市区町村役場または年金事務所へ提出する。
マイナンバーを記入した書類を郵送する場合は、本人確認書類の写しなどを添付する必要がある。添付方法は日本年金機構の申請案内を確認したい。
郵送の場合、納付開始月を決める基準は投函日ではない。提出先で申出書を受け付けた日の属する月が納付開始月となる。月末に投函すると翌月受付になる可能性があるため、早めの発送が望ましい。
方法3:マイナポータルで電子申請する
2026年10月現在、マイナポータルでは付加保険料納付申出の電子申請が可能だ。日本年金機構の案内によると、マイナンバーカードを利用して本人情報を確認し、オンラインで申請を完了できる。
一般的な申請の流れは次のとおり。
- マイナポータルにログインする。
- 国民年金に関する手続きを選択する。
- 「付加保険料納付申出、または納付辞退」を選択する。
- 「付加保険料の納付を申出する」を選択する。
- 「国民年金に加入中の方」を選択する。
- 「農業者年金に加入中でない方」を選択する。
- 表示された本人情報と申請内容を確認し、送信する。
申請にはマイナンバーカードと対応する読み取り環境が必要になる。本人情報の読み取り時には、券面事項入力補助用の数字4桁の暗証番号を使用する場合がある。
通常の付加保険料納付申出については、電子申請時の添付書類は不要と日本年金機構が案内している。窓口や郵送と比較して、必要書類を準備する手間を減らせるのがメリットだ。
申し込み後、いつから納付が始まる?
最も重要なのが納付開始月だ。付加保険料は、申し出をした日の属する月分から納付する仕組みになっている。
例えば、2026年10月30日に電子申請を完了した場合、原則として2026年10月分から納付対象となる。10月中に窓口で提出した場合も同様だ。
ただし、郵送の場合は提出先での受付日が基準になる。申出月より前の期間にさかのぼって加入することはできない。
納付期限は対象月の翌月末日。期限を過ぎても、納付期限から2年間は納付できる。ただし、納付開始月を過去に戻せるという意味ではないため、加入そのものを先送りにしないことが大切だ。
【計算例で検証】付加年金額の計算方法と損益分岐点は受給2年
付加年金の最大の特徴は、保険料の計算が非常にシンプルなことだ。納付した期間が長くなるほど、将来受け取る年金額も増えていく。
付加年金額の計算式
日本年金機構が公表している付加年金額の計算式は次のとおり。
付加年金額(年額)=200円×付加保険料を納めた月数
例えば、10年間納付した場合は120カ月となるため、年間24,000円が老齢基礎年金に上乗せされる。
納付期間別に比較すると、次のようになる。
| 納付期間 | 納付総額 | 年間の付加年金額 | 受給2年分 |
|---|---|---|---|
| 1年間(12カ月) | 4,800円 | 2,400円 | 4,800円 |
| 5年間(60カ月) | 24,000円 | 12,000円 | 24,000円 |
| 10年間(120カ月) | 48,000円 | 24,000円 | 48,000円 |
| 20年間(240カ月) | 96,000円 | 48,000円 | 96,000円 |
| 40年間(480カ月) | 192,000円 | 96,000円 | 192,000円 |
なぜ受給2年以上で元が取れるのか
付加保険料は毎月400円、付加年金の年間増額分は納付1カ月につき200円だ。
例えば10年間納付した場合、支払う保険料の合計は48,000円。将来受け取る付加年金は年額24,000円となる。
この場合、2年間受給すると24,000円×2年で48,000円。ちょうど支払った保険料と同額になる。3年目以降は、単純な累計額で納付総額を上回る。
このため、付加年金の損益分岐点は老齢基礎年金の受給開始後、約2年と説明されている。
損益分岐点だけで判断してはいけない理由
2年で元が取れるという説明は、受給期間と納付総額を単純比較した場合の話だ。実際の家計への影響を考えるなら、受給開始前の死亡や受給期間の長さ、税金なども考慮する必要がある。
また、付加年金には物価スライドがない。通常の老齢基礎年金と異なり、物価変動に応じて付加年金部分の金額が自動的に改定される仕組みではない。
つまり、付加年金は長生きした場合の年金受給額を増やす制度としては魅力的だが、短期間で必ず利益が出る金融商品とは性質が異なる。公的年金の一部として、長期的な生活設計の中で考える必要がある。
【国民年金基金・iDeCoと比較】併用できる制度と注意点
付加年金を検討する際に迷いやすいのが、国民年金基金やiDeCoとの違いだ。いずれも老後の資金を準備する制度だが、加入条件や掛金の仕組み、併用の可否が異なる。
国民年金基金とは併用できない
国民年金基金は、国民年金第1号被保険者などが老齢基礎年金に上乗せするための公的な年金制度だ。
付加年金と国民年金基金は同時に加入できない。国民年金基金には付加年金に相当する仕組みが組み込まれているため、両方の制度を重ねて利用することはできない。
すでに国民年金基金に加入している人は、付加年金を別途申し込むことはできない。どちらを選ぶかは、掛金の負担、将来の受給設計、給付内容などを比較して判断したい。
iDeCoと付加年金は条件付きで併用できる
一方、iDeCo(個人型確定拠出年金)と付加年金は、原則として同時に利用できる。
ただし、第1号被保険者のiDeCoには拠出限度額があり、付加保険料と合わせた掛金の管理が必要になる。
2026年10月30日現在、第1号被保険者のiDeCoと国民年金基金等の共通拠出限度額は月額68,000円。付加保険料400円を併用する場合、iDeCoの掛金は原則月額67,000円までとなる。
さらに、2026年12月1日には制度改正が予定されている。第1号被保険者のiDeCo・国民年金基金の共通拠出限度額は月額75,000円に引き上げられる予定だ。改正後の掛金設定については、付加年金との併用条件も含め、利用している金融機関に確認したい。
制度ごとの違いを整理
- 付加年金:月額400円で、納付月数に応じた年金額が上乗せされる。
- 国民年金基金:掛金や給付内容を選択して、公的年金の上乗せを準備する。付加年金との併用は不可。
- iDeCo:自分で掛金を拠出して運用する私的年金。付加年金との併用は可能だが、拠出限度額に注意が必要。
特に、国民年金保険料の免除や納付猶予を利用している人は、付加年金に加入できない場合がある。老後資金の準備だけを優先して制度を選ぶのではなく、現在の国民年金の加入状況を先に確認することが重要だ。

【加入前に確認】付加年金が向いている人・注意したい人
付加年金は月額400円という低い負担で老後の年金を増やせる一方、誰にとっても最適な制度とは限らない。加入するかどうかは、現在の収入、加入資格、将来の受給見込みを踏まえて判断したい。
付加年金を検討しやすい人
- 自営業者やフリーランスで、国民年金第1号被保険者に該当する人
- 毎月400円の追加負担が家計にとって大きな負担にならない人
- 老後の公的年金を少しでも増やしたい人
- 長期的に老齢基礎年金を受給することを想定している人
- 国民年金基金に加入しておらず、iDeCoの拠出限度額にも余裕がある人
付加年金の利点は、運用商品の値動きに左右されず、納付月数に応じて将来の年金額が決まる点にある。資産運用の知識がなくても仕組みを理解しやすいことも特徴だ。
申し込みを急がず確認したい人
- 国民年金保険料の免除や納付猶予を受けている人
- 国民年金基金への加入を検討している人
- iDeCoの掛金が拠出限度額に近い人
- 近い将来に会社員となり、第2号被保険者になる予定の人
- 毎月の保険料負担を増やすことが難しい人
特に、国民年金保険料そのものの納付が難しい場合、付加年金よりも免除・納付猶予制度の利用を優先して検討することが大切だ。無理に追加負担を増やして、生活費や通常の国民年金保険料の支払いが不安定になっては本末転倒である。
申し込み後に会社員になった場合はどうなる?
付加年金は国民年金第1号被保険者などを対象とする制度だ。そのため、就職して厚生年金に加入し、第2号被保険者になると、付加保険料を納付する資格を失う。
転職や就職、扶養に入るなどの生活上の変化があった場合は、国民年金の被保険者区分を確認し、必要な手続きを行うことが重要だ。付加年金を申し込んだまま、資格変更後も同じ条件で納付できるわけではない。
【付加年金申し込み】に関するよくある質問(FAQ)
Q1:付加年金の申し込みはどこでできますか?
A1:市区町村役場の国民年金担当窓口、年金事務所で手続きできます。また、マイナポータルを利用した電子申請にも対応しています。自宅から手続きしたい場合は、マイナンバーカードを利用した電子申請が便利です。
Q2:付加年金は申し込んだ月から納付できますか?
A2:はい。原則として申し出をした日の属する月分から納付が始まります。郵送の場合は提出先で受け付けた日の属する月分が対象です。申し出以前の月にさかのぼって加入することはできません。
Q3:付加年金の申し込みに必要な書類は何ですか?
A3:基本となる書類は国民年金被保険者関係届書(申出書)です。窓口では本人確認書類や基礎年金番号が分かる書類を用意すると手続きがスムーズです。マイナポータルでの通常の電子申請は添付書類不要と案内されています。
Q4:付加年金は途中でやめられますか?
A4:はい。付加保険料の納付辞退を申し出ることでやめられます。市区町村役場や年金事務所のほか、マイナポータルでも手続きできます。辞退の申し出をした月の前月から納付対象ではなくなります。
Q5:付加年金とiDeCoは併用できますか?
A5:原則として併用できます。ただし、iDeCoの掛金には拠出限度額があるため、付加保険料400円との合計額に注意が必要です。2026年12月1日には第1号被保険者の共通拠出限度額の引き上げが予定されています。
Q6:付加年金と国民年金基金は併用できますか?
A6:併用できません。国民年金基金に加入している人は、付加保険料を納付できない仕組みです。どちらを選ぶかは掛金や将来の給付内容を比較して判断しましょう。
Q7:付加年金は何年間受給すれば元が取れますか?
A7:単純計算では、老齢基礎年金の受給開始後2年間で納付総額と同額になり、3年目以降は納付総額を上回ります。例えば10年間納付した場合、年間24,000円の付加年金が加算されます。
まとめ:2026年度の付加年金は早めの申し込みと加入資格の確認が重要
2026年度の付加年金は、月額400円の保険料を上乗せすることで、将来の老齢基礎年金を増やせる制度だ。申し込み先は市区町村役場や年金事務所のほか、マイナポータルにも対応しており、自分の生活スタイルに合わせて申請方法を選べる。
年金額は「200円×納付月数」で計算され、受給2年以上で単純な累計納付額を上回る。長期的な老後資金の準備という観点では、月額400円という負担の小ささが大きな特徴だ。
ただし、国民年金第1号被保険者などの加入資格が必要で、国民年金基金との併用はできない。iDeCoについても掛金の限度額を確認する必要がある。国民年金保険料の免除や納付猶予を受けている人は、加入できるかどうかを先に確認したい。
最も注意したいのは、申し出をした月より前にはさかのぼって加入できないことだ。加入資格があり、毎月400円の追加負担に問題がなければ、早めに手続きを済ませることが将来の年金額を増やす第一歩になる。
制度の最新情報や申請書の様式は、日本年金機構およびマイナポータルの公式案内で確認できる。特に2026年12月のiDeCo制度改正を控えているため、複数の年金制度を組み合わせる場合は、最新の拠出限度額を確認したうえで老後の資金計画を立てたい。
主な公式根拠資料: 日本年金機構「付加保険料の納付」(2026年7月23日更新)、同「電子申請(マイナポータル)」(2026年10月1日更新)、厚生労働省「2025年の制度改正」。 (出典: 付加 年金 申し込み(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
