【国債の金利は今後どうなる?】2026年末から2027年に向けた見通し
2026年10月末の国債市場を見るうえで、注目すべきなのは、日銀が利上げを急がずに据え置いた一方、物価上昇リスクを引き続き警戒している点だ。
今後の国債金利は、追加利上げの可能性だけでなく、物価、海外金利、国債の需給によっても変化する。
2026年末に向けて注目したい3つのシナリオ
シナリオ1:追加利上げ観測が強まり、長期金利が上昇する
賃金上昇や原油高、円安などによって物価上昇が続けば、日銀が政策金利を引き上げるとの予想が強まる可能性がある。
その場合、将来の短期金利を織り込む形で10年国債利回りにも上昇圧力がかかりやすい。
特に注目したいのが、10月30日の金融政策決定会合で1.50%への利上げを提案した高田委員の反対意見だ。追加利上げを求める意見が政策委員会内に存在することは、今後の金融政策を考えるうえで見逃せない材料となる。
シナリオ2:物価上昇が落ち着き、国債金利が低下する
原油価格が下落し、輸入物価やエネルギー価格の上昇圧力が弱まれば、日銀の追加利上げ観測が後退する可能性がある。
海外の長期金利が低下した場合も、日本国債の利回りを押し下げる要因になり得る。
ただし、物価が落ち着いても、賃金上昇や国内の金融政策正常化が続けば、長期金利が以前のゼロ近辺に戻るとは限らない。
シナリオ3:財政・国債需給への懸念から長期金利が上昇する
長期金利は、政策金利だけでなく、国債を長期間保有することへのリスクや需給によっても変動する。
国債の発行増加が市場で意識されたり、財政運営に対する懸念が高まったりすれば、投資家はより高い利回りを求める可能性がある。
日本総合研究所が2026年9月29日に公表した分析でも、主要国の長期金利上昇について、財政リスクなどを反映するタームプレミアムの上昇が論点として取り上げられている。
2027年に向けて確認したい日銀の物価見通し
10月30日の日銀展望レポートでは、2026年度の物価上昇率について、原油高や円安、半導体価格などの影響を指摘している。
一方、見通し期間の後半には原油高の影響が弱まり、物価上昇率が2%程度に向けて落ち着いていくという基本シナリオも示された。
つまり、日銀が重視しているのは、一時的な物価上昇だけではなく、賃金と物価が相互に上昇する持続的な動きだ。
今後の国債金利を予想する際は、次の情報を定期的に確認したい。
- 日本銀行の金融政策決定会合と政策金利
- 全国消費者物価指数(CPI)
- 春闘などの賃金上昇動向
- 原油価格と為替相場
- 日本銀行の国債買入れ方針
- 国債入札の結果と国内外の長期金利
一つのニュースだけで金利の方向性を決めつけず、複数の指標を組み合わせて判断することが大切だ。
個人向け国債は今買うべき?メリットとデメリット
国債の金利が上昇している局面では、購入を急ぐべきか、次回募集まで待つべきか悩む人もいる。
個人向け国債については、以下の特徴を押さえておきたい。
メリット
- 国が発行する債券で、満期時の元本と利子の支払いが約束されている。
- 1万円から購入できる。
- 変動10年は市場金利の変化に応じて半年ごとに利率が見直される。
- 固定5年・固定3年は購入時の利率を満期まで確保できる。
- 年率0.05%の最低金利保証がある。
- 発行から1年経過すれば中途換金できる。
デメリット・注意点
- 利子には原則20.315%の税金がかかる。
- 発行後1年間は原則として中途換金できない。
- 中途換金時には、直前2回分の利子相当額に基づく調整額が差し引かれる。
- 固定金利商品は購入後に市場金利が上昇しても適用利率が変わらない。
- 変動10年は将来の利率が確定していない。
- 物価上昇率によっては、税引後の利息を考慮しても実質的な購買力が低下する可能性がある。
財務省の公式商品概要では、個人向け国債は最低1万円から購入でき、発行後1年経過すれば中途換金が可能とされている。中途換金時には、直前2回分の各利子(税引前)相当額に0.79685を乗じた金額が差し引かれる。
どの個人向け国債を選ぶべき?
商品選びでは、現在の募集金利だけでなく、将来の金利変化に対する考え方が重要になる。
- 変動10年が向いている人:今後も金利が上昇する可能性を考え、半年ごとの利率見直しを活用したい人。
- 固定5年が向いている人:現在の比較的高い利率を5年間確保し、利息収入を予測しやすくしたい人。
- 固定3年が向いている人:長期間資金を拘束せず、3年間の利率を確定させたい人。
反対に、1年以内に資金を使う予定がある人には、個人向け国債は使い勝手がよいとは限らない。
また、金利が上昇すると思っていても、変動10年が必ず固定5年より有利になるわけではない。変動10年には基準金利に0.66を乗じる仕組みがあるため、金利上昇の恩恵がそのまま反映されるわけではないからだ。
【プロの結論】国債の金利は数字だけでなく実質利回りと運用期間で判断する
2026年10月の日本国債市場は、長年続いた超低金利環境から大きく変化している。
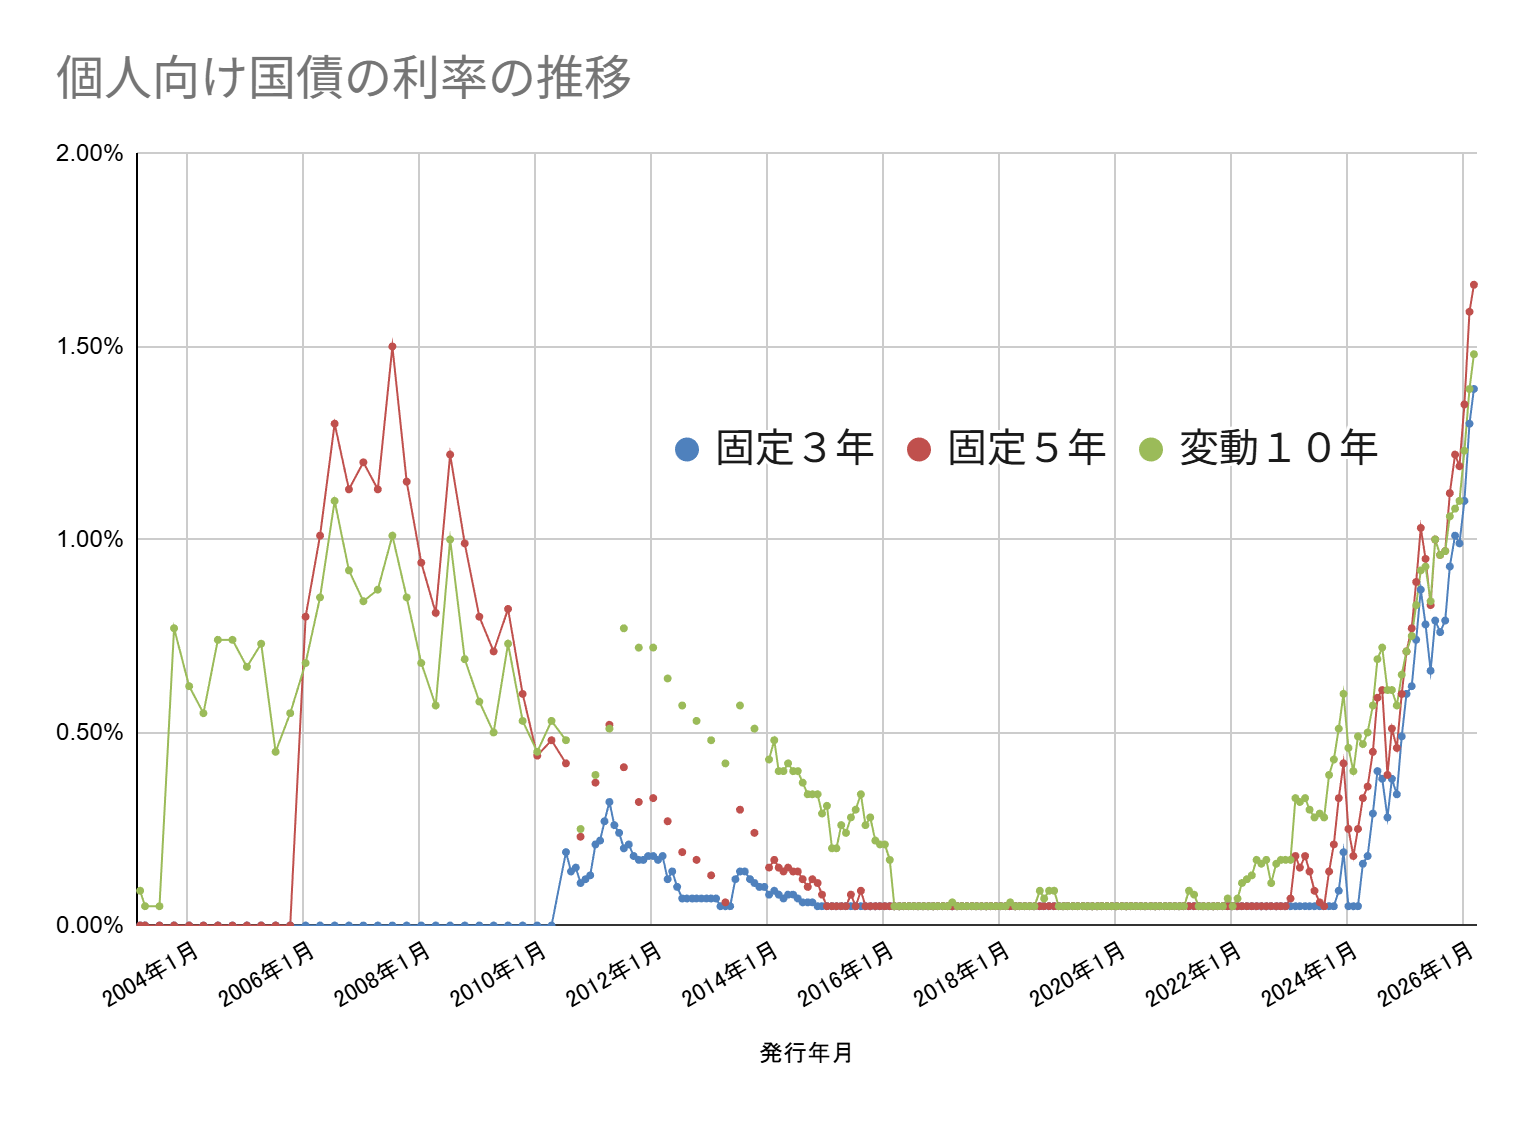
10年国債利回りは10月30日に約2.77%。日本銀行の政策金利は1.25%程度で、個人向け国債の10月募集分では固定5年が2.39%、固定3年が2.07%、変動10年の初回適用利率が2.05%となった。
ただし、これらの数字を単純に比較して、どの商品が最も優れているかを決めるのは適切ではない。
市場で取引される10年国債の利回りは、将来の政策金利や物価、国債需給などを織り込んだ市場指標だ。一方、個人向け国債の募集利率は、それぞれの商品固有の算定ルールによって決まる。
購入判断では、次の3点を重視したい。
第一に、税引後の金利を見ること。
募集金利2.39%と表示されていても、実際に受け取る利率は1.9044715%だ。さらに、物価上昇による購買力の変化も考慮したい。
第二に、資金を使う時期を決めること。
3年以内に使う予定の資金と、10年間運用できる資金では、適した商品が異なる。利率の高さだけでなく、資金の使用予定を優先するべきだ。
第三に、今後の金利上昇・低下の両方を想定すること。
金利上昇を見込むなら変動10年、現在の利率を固定したいなら固定5年、短期間で運用したいなら固定3年という考え方が基本になる。
国債は、株式のように企業業績や株価の急変を直接受ける商品とは異なるが、どの国債にも信用リスクやインフレリスクがある。特に市場で売買する一般的な国債は、金利変動による価格下落にも注意が必要だ。
2026年10月末の金利水準は、預金以外の運用先を検討するうえで重要な節目になっている。目先の最高金利を追うよりも、税引後の収益、運用期間、換金条件を組み合わせて判断することが、長期的な資産管理につながる。
【国債の金利に関するよくある質問(FAQ)】
Q1:2026年10月30日現在、10年国債利回りはいくらですか?
A1:市場データでは約2.77%です。市場指標や算出方法によって数値は異なり、財務省の10月29日時点のコンスタントマチュリティーベースでは2.876%でした。
Q2:2026年10月募集分で最も金利が高い個人向け国債はどれですか?
A2:固定5年です。税引前2.39%、税引後1.9044715%となっています。変動10年は初回2.05%、固定3年は2.07%です。
Q3:国債の金利が上がると、すでに購入した国債は損をしますか?
A3:市場で売買する固定利付国債は、金利上昇によって市場価格が下がる可能性があります。ただし、個人向け国債は市場価格による元本の値下がりがなく、原則として発行後1年を経過すれば中途換金できます。中途換金時の利子調整額には注意が必要です。
まとめ:2026年の国債金利は税引後利率と今後の金融政策に注目
2026年10月30日の日本の10年国債利回りは約2.77%。個人向け国債の10月募集分では固定5年が2.39%で、3商品の中で最も高い金利となった。
今後は、日本銀行の政策金利、物価上昇率、国債の需給、海外金利が市場の方向性を左右する。
個人向け国債を選ぶなら、変動10年・固定5年・固定3年の仕組みを理解し、自分の資金計画に合う商品を選ぶことが大切だ。
国債の金利を見るときは、表面上の利率だけでなく、税引後の受取額とインフレを差し引いた実質的な収益まで確認したい。 それが、金利環境が変化する2026年以降に、無理のない資産運用を続けるための判断基準となる。 (出典: 国債 の 金利(Yahoo!ニュース))


SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
