年末調整で戻ってくるお金はいくら?仕組みや控除の種類・支給時期を徹底解説
2026年のビジネスパーソンにとって、毎年秋から冬にかけての大きな関心事といえば「年末調整」です。「今年はいくら戻ってくるのだろう」「毎月天引きされている税金がどれだけ手元に返るのか知りたい」と気になっている方も多いのではないでしょうか。会社員や公務員などの給与所得者にとって、年末調整は払い過ぎた所得税を取り戻すための極めて重要な手続きです。
本記事では、年末調整で戻ってくるお金(還付金)の仕組みから、気になる平均金額、具体的な計算方法、対象者、適用される控除の種類、さらに手元に支給される時期の目安まで、分かりやすく徹底解説します。必要書類の準備やうっかりやってしまいがちなミスの防止にも役立ててください。
📌 【この記事の重要ポイントまとめ】
- 要点1: 年末調整で戻ってくるお金(還付金)は、毎月の給与から概算で天引きされた源泉所得税の合計と、実際の年税額との差額である。
- 要点2: 還付金額は年収や家族構成、生命保険料控除・住宅ローン控除などの適用状況によって一人ひとり大きく異なる。
- 要点3: 一般的な還付金の支給時期は12月の給与または賞与と一緒、あるいは年末のタイミングが目安となる。
年末調整で戻ってくるお金(還付金)の仕組みと基本の考え方
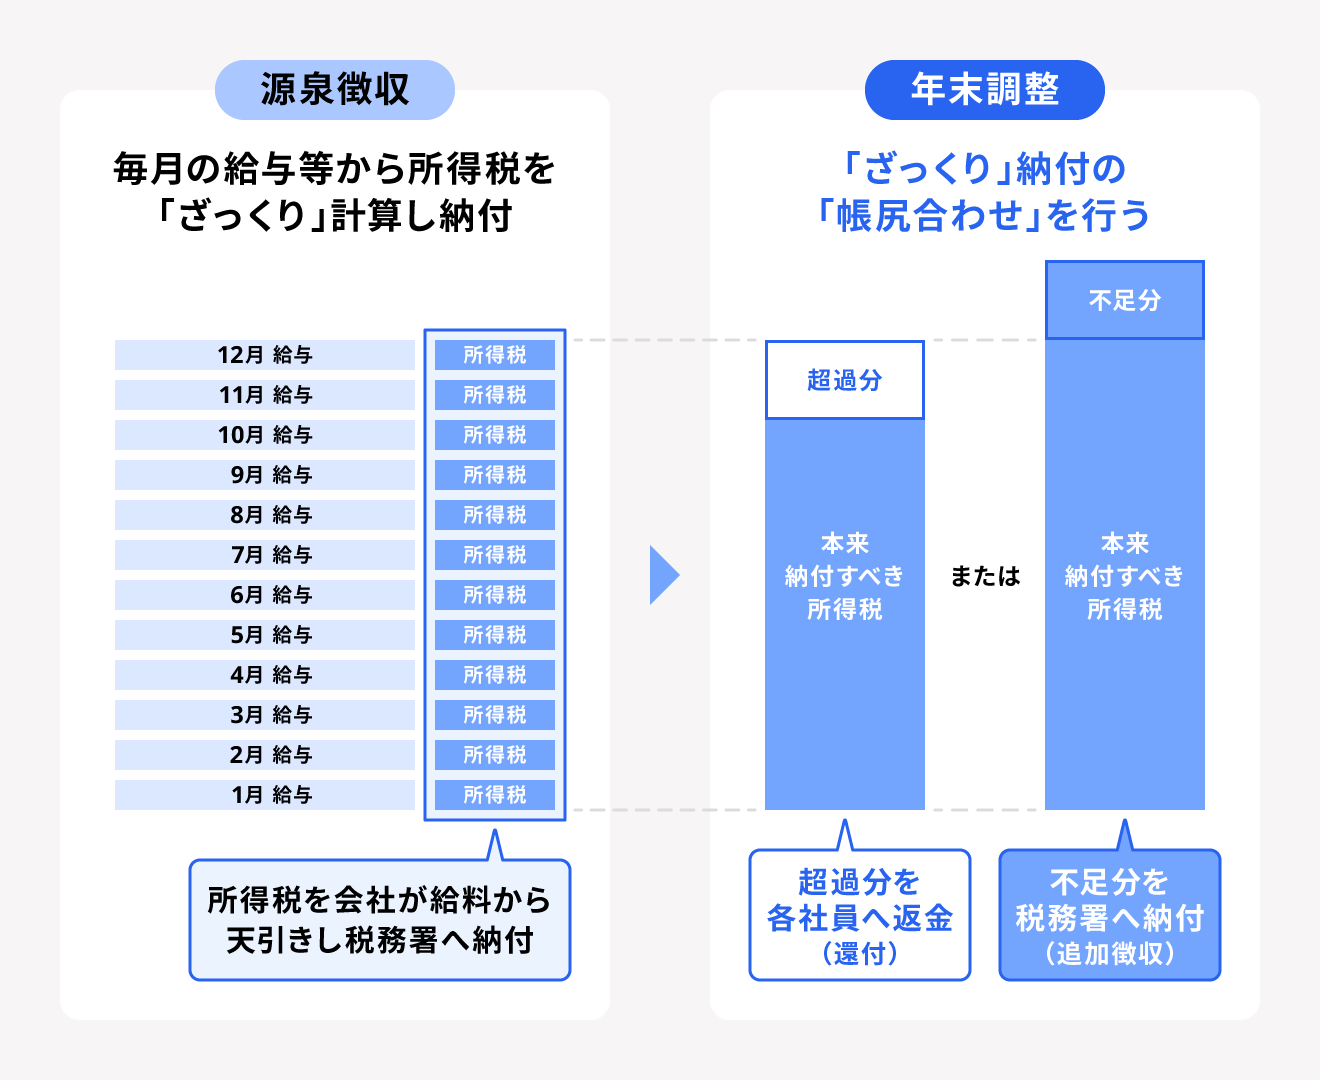
会社員として働いていると、毎月の給与や賞与から「源泉所得税」が自動的に天引きされています。この毎月引かれている税金は、あくまで「概算の仮払い」に過ぎません。年間の正確な給与総額や、扶養家族の人数、各種保険への加入状況などが確定するのは12月の年末です。
ここで本来支払うべき「1年間の正しい税額(年税額)」を計算し直し、毎月天引きしてきた仮払いの合計額と比較します。その結果、天引きしすぎていた場合はその差額が手元に戻ってくることになります。これが、年末調整で還付金が発生する基本的な仕組みです。
逆に、住宅ローン控除を初めて受ける場合や、生命保険料・地震保険料の申告漏れがあった場合などは、税負担が軽くなるため還付金が多く戻ってくる傾向にあります。会社の経理部門や人事担当者を通じて国(税務署)との精算が行われるため、個人で確定申告に行かなくても自動的に差額が戻る点が最大のメリットです。
いくら戻ってくる?還付金の平均金額と対象者
「実際にみんなはいくら戻っているのだろう?」という疑問は尽きません。年末調整で戻ってくるお金の平均金額は、個人の年収や受けられる所得控除の種類によって数千円から数十万円まで大きく変動します。
一般的に、独身で扶養家族がおらず、生命保険料控除などの一般的な控除のみを受けている場合、還付金の平均額は数千円から数万円程度(およそ1万円〜3万円前後)に落ち着くことが多いです。一方で、住宅ローン控除(住宅借入金等特別控除)の初年度や、扶養親族が多い場合、または多額の生命保険料を支払っている場合は、10万円以上の大きな還付金が戻ってくるケースも珍しくありません。
対象となるのは、会社や官公庁に雇用されて給与や賞与を得ている「給与所得者」のすべてです。ただし、年収が一定以下でそもそも所得税が発生していない場合や、年間の給与収入が2,000円を超える高所得者、中途退職して年末時点で勤務先がない場合などは、原則として年末調整の対象外となり、自分で確定申告を行う必要があります。
主な控除の種類と還付金を増やすための重要ポイント
年末調整で戻ってくるお金の額を左右するのが「所得控除」の種類です。正しく申告を漏らさないことが、手取りを最大化する鍵となります。国税庁や公式の案内でも詳細が解説されている主要な控除を整理しました。
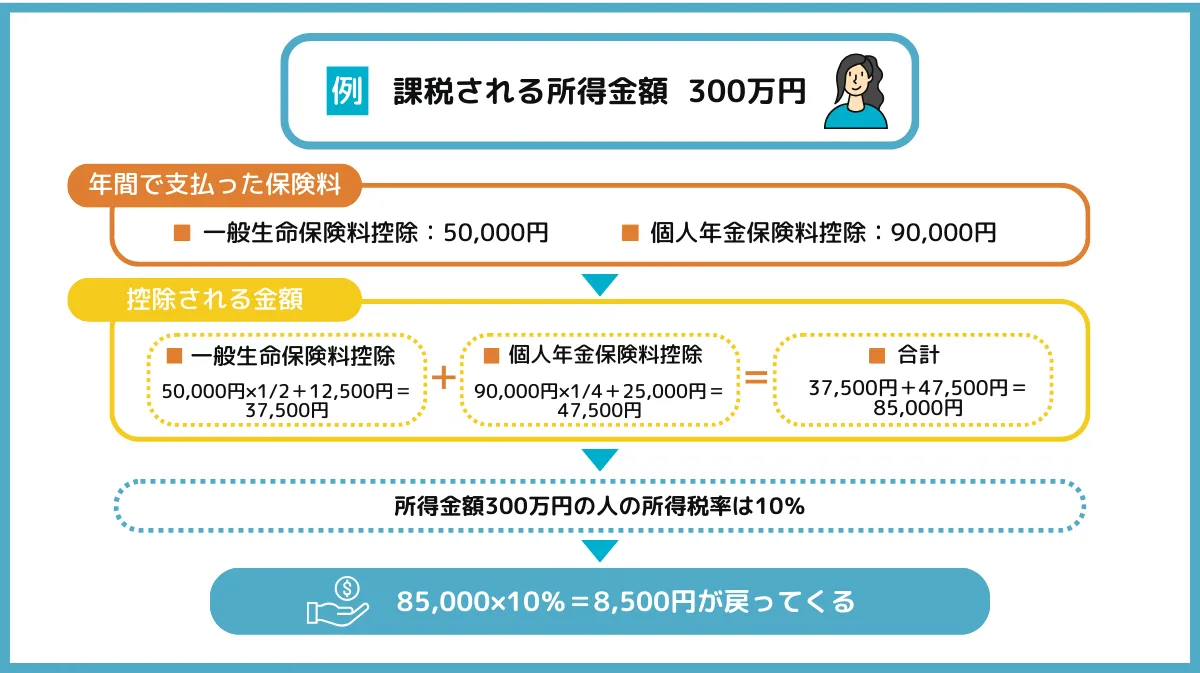
まず代表的なものが「生命保険料控除」です。一般の生命保険、介護医療保険、個人年金保険のそれぞれについて、支払った保険料の金額に応じて一定の所得控除が受けられます。次に「地震保険料控除」があり、こちらも加入している地震保険の保険料に応じて税金が軽減されます。
また、配偶者や子供などの家族を養っている場合に適用される「扶養控除」や「配偶者控除・配偶者特別控除」、そしてマイホームを購入・建築してローンを組んでいる場合に大きな効果を発揮する「住宅ローン控除(2年目以降)」も見逃せません。特に住宅ローン控除は、納めた所得税から直接税額が差し引かれる(税額控除)ため、戻ってくる金額に直結する非常にインパクトの大きい制度です。
年末調整の計算方法と支給時期はいつ?(一覧比較)
年末調整の計算は、会社側が「給与所得控除後の給与の金額」から各種控除額を差し引いて「課税所得金額」を求め、そこに所得税の税率をかけて年税額を算出するというプロセスで行われます。
多くのビジネスパーソンが気になる「いつ手元に戻るのか」という支給時期については、勤務先の給与規程や経理の処理スケジュールによって若干異なりますが、一般的には以下の時期に反映されます。
| 項目 | 詳細・目安 | 備考・留意点 |
|---|---|---|
| 計算の基準となる時期 | 10月〜11月頃 | 保険料控除証明書などの必要書類を会社に提出する期間。 |
| 税額の確定と精算 | 11月〜12月上旬 | 会社の経理部門が全従業員の年税額を計算し、源泉徴収税額との差額を算出する。 |
| 支給時期(還付金の戻り) | 12月の給与または賞与 | 多くの企業で12月支給の給与に上乗せ、あるいはボーナスと同時に振り込まれる。 |
| 対象者・条件 | 給与所得者(会社員・公務員など) | 中途退職者や年収2,000万円超の人は原則対象外(確定申告が必要)。 |
もし12月の給与明細を確認して還付金が記載されていない、あるいは思ったより少ないと感じた場合は、必要書類の提出漏れ(保険会社の証明書ハガキの紛失など)が起きていないか、速やかに総務・人事担当者に確認することをおすすめします。
必要書類の準備と会社員が陥りがちな注意点
年末調整をスムーズに進め、正しくお金を戻してもらうためには、会社から配布される申告書(「給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 所得金額調整控除申告書」「保険料控除申告書」「住宅借入金等特別控除申告書」など)に正確な情報を記入し、期日までに提出する必要があります。
特に注意すべきなのが、民間の保険会社から送られてくる「生命保険料控除証明書」や「地震保険料控除証明書」の添付漏れです。電子データ(マイナポータル連携など)を利用して証明書を取得するケースも増えていますが、紙のハガキで管理している場合は紛失しないよう注意しましょう。
また、配偶者のパート収入やアルバイト収入が想定よりも多くなり、配偶者控除・特別控除の枠から外れてしまったというトラブルも散見されます。家族の収入や扶養の条件が変わったときは、あらかじめ正確な金額を確認しておくことがトラブルを防ぐ最大のポイントとなります。
【年末調整で戻ってくるお金】に関するよくある質問(FAQ)
Q1:年末調整の還付金はいつの給与で戻ってきますか?
A1:一般的には12月の給与支給日、あるいは12月の賞与(ボーナス)と一緒に振り込まれるケースが多いです。会社の経理処理のスケジュールによって1月給与にずれ込む場合もあります。
Q2:住宅ローン控除の初年度ですが、年末調整で手続きできますか?
A2:住宅ローン控除の「初年度」は、会社での年末調整では手続きができず、ご自身で税務署へ赴いて確定申告を行う必要があります。2年目以降は会社の年末調整で継続して控除を受けることができます。
Q3:保険料控除証明書のハガキをなくしてしまいました。どうすればいいですか?
A3:加入している保険会社に連絡すれば、再発行を依頼することができます。期限に間に合わない可能性があるため、紛失に気づいた時点で速やかに保険会社へ問い合わせてください。
まとめ:正確な書類準備で確実に還付金を受け取るための判断基準
年末調整は、毎月払い過ぎた税金を正しく自分の手元に取り戻すための大切な手続きです。「面倒だからと適当に記入する」「証明書の提出を忘れる」といったミスをしてしまうと、本来戻ってくるはずのお金が戻ってこない、あるいは後から自分で確定申告をする手間が発生する原因になります。
確実に還付金を受け取るための判断基準として、①会社から指定された提出期限を厳守すること、②保険料控除証明書や住宅ローン関係の書類に不備がないかを事前にダブルチェックすること、③家族の収入や扶養状況に変更がないかを正しく把握しておくことが挙げられます。制度の仕組みを正しく理解し、毎年の年末調整を賢く乗り切りましょう。 (出典: 年末 調整 で 戻っ て くる お金(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
