第三セクターとは?2026年最新データで仕組み・赤字率39.6%・自治体財政を徹底解説
第三セクターとは、国や地方自治体などの公的部門と民間企業が共同で出資し、公共性と民間の経営ノウハウを組み合わせて事業を運営する法人です。「三セク」とも呼ばれ、地域鉄道、観光施設、都市開発、住宅、文化施設など、民間企業だけでは採算を確保しにくい分野を支えてきました。
2026年10月現在、経営実態を把握するうえで最新の全国データとなるのは、総務省が2025年12月に公表した2024年度の調査です。東京商工リサーチの分析によると、第三セクター等は7,113法人、収益総額は7兆4,045億円に達した一方、経常赤字法人率は39.6%でした。自治体の補助金や借入金、損失補償・債務保証も巨額に上っています。数字を正しく読み解くと、地域を支える公共インフラとしての存在意義と、自治体財政に及ぼすリスクの両方が浮かび上がります。
📌 【この記事の重要ポイントまとめ】
- 第三セクターの基本:公的部門と民間部門が共同で出資し、公共性と企業経営の柔軟性を両立させる事業体。
- 2024年度の経営状況:第三セクター等は7,113法人、収益総額7兆4,045億円、経常赤字率39.6%。
- 自治体財政への影響:借入金3兆4,397億円、損失補償・債務保証残高1兆9,360億円があり、経営悪化時には公的負担につながる可能性がある。
【基礎知識】第三セクターとは?第一・第二セクターとの違いと仕組み
第三セクターを理解するには、まず「第一セクター」「第二セクター」との違いを押さえる必要があります。
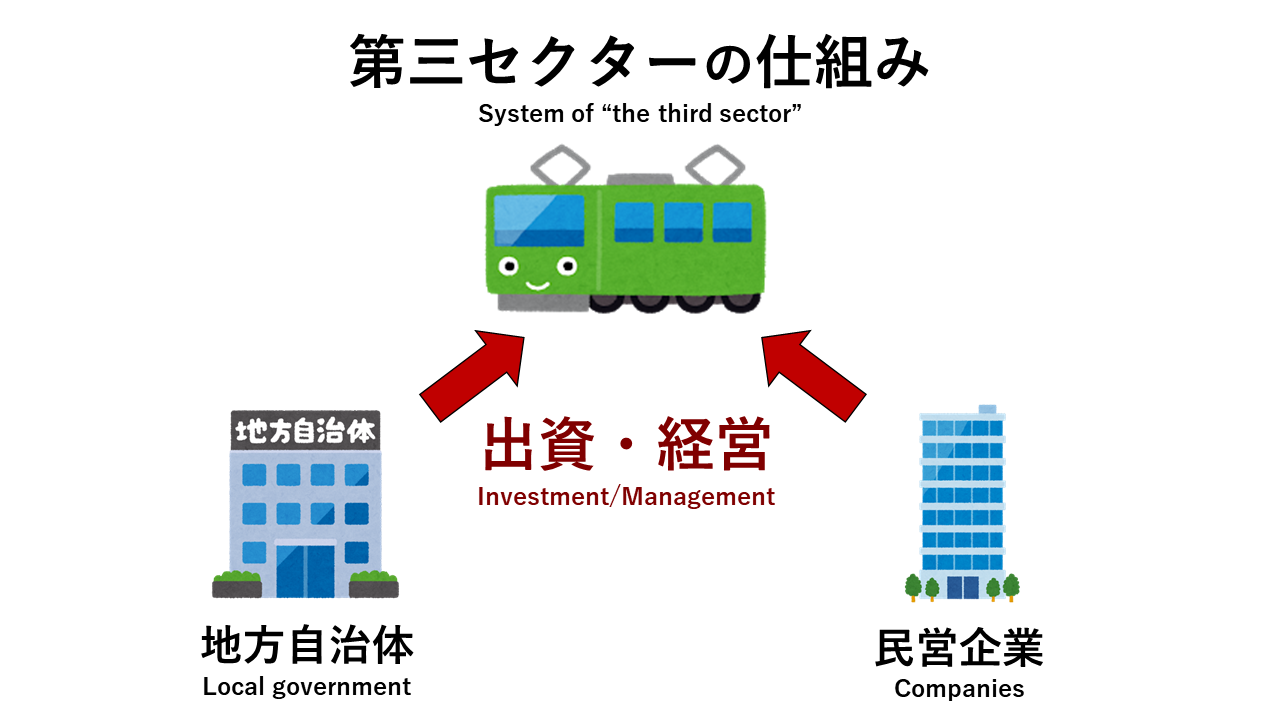
第一セクターは国や地方公共団体などの公的部門、第二セクターは株式会社などの民間企業を中心とする民間部門です。そして、両者が資金を出し合って設立する事業体が第三セクターです。
第三セクターを構成する3つのセクター
それぞれの役割は次のように整理できます。
- 第一セクター(公的部門):公共サービスの維持、地域振興、住民の利便性向上などを担う。
- 第二セクター(民間部門):資金、技術、営業力、経営ノウハウを提供し、収益性や効率性を追求する。
- 第三セクター(官民共同の事業体):両者の資源を組み合わせ、公共性の高い事業を実施する。
例えば、人口減少地域で鉄道路線を維持する場合、民間企業だけでは乗客数や運賃収入の面から経営が難しくなることがあります。しかし、地域住民にとって通勤・通学の交通手段は欠かせません。
そこで自治体と鉄道会社などが出資し、新しい運営法人を設立することで、地域交通を維持する仕組みをつくります。
第三セクターに決まった会社形態はある?
第三セクターは、特定の法律によって設けられた単一の法人形態ではありません。株式会社、一般社団法人、一般財団法人など、さまざまな法人形態が採用されています。
株式会社であれば自治体は株主として出資し、財団法人などでは基本財産への出えんという形で関与します。出資比率も事業によって異なり、自治体が必ず過半数を保有するわけではありません。
なお、総務省の統計に登場する「第三セクター等」は、一般的な官民共同出資法人よりも広い集計区分です。地方三公社や地方独立行政法人も含まれるため、7,113法人すべてを一般的な意味での第三セクターと理解すると、統計の読み違いにつながります。
【設立目的】なぜ自治体と民間企業が共同出資するのか?メリット・デメリットを解説
第三セクターが設立される最大の理由は、公共性が高いものの、民間企業だけでは十分な採算を確保しにくい事業を実現するためです。
自治体が直接運営する場合、行政の予算や組織運営に関する制約があります。一方、民間企業だけで運営すると、利益が見込めない地域やサービスから撤退する可能性があります。
第三セクターは、こうした両者の弱点を補う仕組みとして活用されてきました。
第三セクターの主な設立目的
- 地域交通の維持:利用者が減少した鉄道路線や地域交通を存続させる。
- 地域経済の活性化:観光施設、商業施設、地域産業の振興を進める。
- 都市開発の推進:駅周辺の再開発や公共施設の整備を進める。
- 公共サービスの充実:文化、教育、福祉、医療などのサービスを提供する。
- 民間ノウハウの導入:行政だけでは不足しやすい営業力や経営技術を取り入れる。
第三セクターのメリット
第一のメリットは、公共性と事業の柔軟性を両立できることです。
自治体が関与することで、利益だけでは判断できない地域住民の生活や公共交通の維持を考慮できます。民間企業の参加によって、商品開発、顧客対応、営業活動などに企業の経験を活用できます。
第二に、複数の出資者が資金を負担できることです。大規模な交通インフラや観光施設など、単独の自治体では資金調達が難しい事業でも、官民共同で実施できる可能性があります。
第三に、地域の実情に合わせた運営ができることです。地域企業や地元団体が参加すれば、住民の需要や地域資源を踏まえた事業展開につながります。
第三セクターのデメリット
一方、最大の課題は、公共性と収益性の間で経営判断が難しくなることです。
自治体は住民サービスを重視する一方、民間企業は投資に見合う利益を求めます。両者の意見が一致しなければ、事業の方向性が定まらなくなる可能性があります。
さらに、経営責任の所在が曖昧になりやすい問題もあります。自治体が出資していることを理由に、民間企業側が経営改善に十分な責任を負わなくなるような構造が生じれば、効率的な経営は難しくなります。
赤字が続いても自治体の支援によって事業が維持される場合、経営上の問題が先送りされる危険性もあります。
つまり、第三セクターは官民連携のメリットを生かせる反面、責任分担や経営監督の仕組みが弱ければ、双方の弱点が重なる組織にもなり得るのです。
【具体例・関係性】第三セクターの代表的な事例と自治体・民間企業の関係
第三セクターの実態を理解するには、実際にどのような事業が運営されているのかを見ることが有効です。
代表的なのは地域鉄道、観光施設、都市開発事業です。それぞれ設立目的や公共性、民間企業との関係が異なります。
代表的な第三セクター事例
1.三陸鉄道株式会社
三陸鉄道は、1984年4月に開業した日本初の第三セクター鉄道です。岩手県沿岸の交通を支える存在として、地域住民の移動手段と観光輸送を担ってきました。
2011年の東日本大震災では大きな被害を受けましたが、国内外からの支援を受け、2014年4月に全線運行を再開しています。
さらに2019年3月にはJR山田線の一部区間を引き継ぎ、盛駅から久慈駅まで163キロの三陸鉄道リアス線として運行する体制になりました。
この事例は、第三セクターが単なる収益事業ではなく、地域の交通基盤や復興を支える役割を担うことを示しています。
2.株式会社シルバー生野
兵庫県朝来市の史跡・生野銀山を運営してきた第三セクターです。筆頭株主である三菱マテリアルが2026年度をもって観光事業から撤退する方針を示し、シルバー生野は解散する方向となりました。
2026年5月の神戸新聞の報道によると、資料館などの施設は朝来市に無償譲渡され、三菱マテリアルが所有する坑道についても市が借り受ける予定です。2027年度以降は市が市立観光施設として運営を引き継ぐ計画です。
これは、第三セクターの事業継続が民間側の経営判断や株主の撤退方針にも左右されることを示す事例です。
3.夕張市の観光関連第三セクター
北海道夕張市では、石炭産業の衰退後、観光事業による地域再生を目指して第三セクターが設立されました。
しかし、観光客数が計画を下回り、施設整備への投資負担や累積赤字が経営を圧迫しました。2006年には株式会社石炭の歴史村観光が破産手続き開始決定を受けています。
帝国データバンクの倒産情報によると、同社の負債は約74億8,000万円でした。
第三セクターを取り巻く関係者と役割の比較表
| 主体・事例 | 主な役割・関係 | 経営上のポイント |
|---|---|---|
| 第一セクター(自治体) | 出資、公共性の確保、政策的支援 | 住民サービスと財政負担のバランス |
| 第二セクター(民間企業) | 資金、技術、営業力、経営ノウハウの提供 | 収益性と投資回収の確保 |
| 第三セクター | 官民共同で事業を運営する法人 | 公共性と経営効率の両立 |
| 三陸鉄道 | 地域交通、観光輸送、震災復興 | 地域の移動手段を維持する公共的役割 |
| シルバー生野 | 生野銀山の観光施設運営 | 民間株主の撤退と自治体への事業承継 |
| 石炭の歴史村観光 | 夕張市の観光事業を運営 | 需要予測の不振と投資負担による経営破綻 |
これらの事例から分かるのは、第三セクターの評価を単純に黒字・赤字だけで判断できないということです。
地域交通のように、事業が存続することで住民や地域経済が受ける利益は、法人の決算書にすべて表れるわけではありません。一方、公共性を理由に赤字を無制限に容認すれば、自治体の財政負担が膨らむことになります。
事業の公共的価値と、経営を継続するための費用を分けて考える必要があります。
【2026年最新データ】第三セクター等7,113法人の経営状況と赤字率39.6%の実態
2026年10月時点で確認できる最新の全国調査は、総務省が2025年12月に公表した2024年度の「第三セクター等の出資・経営等の状況」です。
東京商工リサーチが2026年5月20日に公表した分析では、第三セクター等の総数は7,113法人でした。収益総額は過去最高の7兆4,045億円に達しています。
ただし、収益の拡大と経営の健全化は同じ意味ではありません。経常赤字の法人は2,352法人に上り、赤字率は39.6%でした。
2024年度の第三セクター等の主要統計
- 法人総数:7,113法人
- 決算判明法人:5,926法人
- 収益総額:7兆4,045億円
- 経常赤字法人:2,352法人
- 経常赤字率:39.6%
- 債務超過法人:246法人
- 債務超過率:4.1%
ここで注意したいのは、7,113法人という数字が、狭い意味での第三セクターだけを示しているわけではないことです。
内訳は、一般社団法人・一般財団法人や会社法法人などの第三セクターが6,336法人、地方住宅供給公社・地方道路公社・土地開発公社からなる地方三公社が611法人、地方独立行政法人が166法人です。
また、39.6%という赤字率は、決算が判明した5,926法人を対象とした「第三セクター等」全体の数字です。狭義の第三セクターに限った経常赤字法人率は39.3%となっています。
この違いは、統計を読むうえで欠かせないポイントです。
収益は過去最高でも赤字率は約4割
2024年度の収益総額7兆4,045億円は、2022年度の6兆9,493億円から6.5%増加しました。
一見すると、第三セクター等全体の経営は改善しているように見えます。しかし、経常赤字率は2022年度の40.6%から39.6%へ1ポイント下がったにとどまっています。
2017年度以降は、おおむね4割前後で推移しており、赤字法人が大きく減少したとは言いにくい状況です。
また、収益総額は利益額ではありません。売上や事業収入などを含む収益が増えても、人件費、燃料費、修繕費、借入金の利息などが膨らめば、経常損益は赤字になります。
補助金・借入金・損失補償の規模
自治体からの財政支援も重要な指標です。
- 補助金を受けた法人:2,823法人
- 収益計上された補助金総額:8,310億円
- 自治体からの借入金:3兆4,397億円
- 損失補償・債務保証残高:1兆9,360億円
補助金を受けた法人は、決算判明法人の47.6%に当たります。また、補助金のうち2,632法人が収益に計上しており、総額は収益全体の11.2%を占めました。
さらに、自治体からの借入金と損失補償・債務保証残高を合計すると、5兆3,757億円です。
この数字が示すのは、第三セクター等の事業活動が自治体の財政と密接につながっているという現実です。
なお、7兆4,045億円の収益総額は第三セクター等全体の数字であり、借入金や保証残高も単純に自治体が今すぐ支払う金額を意味するわけではありません。実際の負担は契約内容や返済状況、保証・補償の発動条件によって異なります。
【経営悪化の原因】第三セクターが赤字・倒産に陥る5つの構造的理由
第三セクターの経営悪化には、一般企業と共通する要因だけでなく、官民共同出資という組織構造に由来する問題があります。
1.需要予測が甘く、売上が計画を下回る
観光施設、商業施設、テーマパークなどの開発では、開業前の需要予測が事業の成否を左右します。
人口動態や観光客数、周辺地域の競合施設などを十分に分析せず、楽観的な来場者数を前提に事業を始めれば、開業後の収入が計画に届かなくなります。
夕張市の石炭の歴史村観光は、観光客数の伸び悩みと累積損失が経営悪化につながった代表的な事例です。
2.初期投資が大きく、借入金の返済が重くなる
鉄道、道路、観光施設、再開発事業などは、建設段階で多額の資金が必要になります。
建設費が膨らんだうえ、利用者数や収益が予測を下回れば、借入金の元利返済が経営を圧迫します。
会計検査院が公表した第三セクターへの融資に関する検査報告でも、リゾート施設の総事業費が計画の1.5倍に増え、開業から10年が経過しても入場者数が計画の半分にとどまった事例が紹介されています。
このように、初期投資の膨張と需要予測の誤りが重なると、事業を続けるほど資金繰りが厳しくなる可能性があります。
3.自治体と民間企業の経営責任が曖昧になる
第三セクターでは、自治体が公共性を重視し、民間企業が収益性を重視するという異なる目的が同居します。
経営改善のために不採算事業を縮小しようとしても、地域住民への影響を考えて判断が先送りされることがあります。
反対に、民間企業側が採算性を理由に撤退を求めても、自治体が地域サービスの維持を優先すれば、意思決定が難しくなります。
責任者、出資者、経営陣の役割が明確でなければ、問題が発生した際に誰が最終的な責任を負うのか分からなくなるのです。
4.補助金や自治体支援への依存が強まる
補助金は公共サービスを維持するために必要な場合があります。しかし、経営改善の見通しがないまま補助金を継続すれば、事業そのものの収益力が改善しない可能性があります。
本来は、補助金によって維持する公共サービスと、企業努力によって収益を確保する事業を区別することが重要です。
例えば、地域交通を維持するための公的支援は、住民が受ける便益に照らして合理性を評価できます。一方、需要のない施設への追加投資や恒常的な赤字補填は、別の観点から検証する必要があります。
5.環境変化への対応が遅れる
人口減少、高齢化、観光需要の変化、物価高、燃料費の上昇などは、第三セクターの経営にも大きな影響を及ぼします。
特に鉄道や公共施設のように固定費が大きい事業では、利用者が減少しても設備維持費や人件費を簡単には削減できません。
2024年度調査では、社会福祉・保健医療分野の経常赤字法人率が56.9%、公害・自然環境保全分野が56.7%でした。一方、情報処理分野は14.9%です。
同じ第三セクター等でも、事業分野によって採算構造が大きく異なることが分かります。
赤字と倒産は同じではない
第三セクターの経営状況を見る際には、単年度の経常赤字と債務超過を区別することも重要です。
経常赤字は、その年度の通常の事業活動において費用が収益を上回った状態です。一方、債務超過は負債が資産を上回っている状態を指します。
赤字でも資金調達や自治体の支援によって事業を継続できる法人はあります。しかし、赤字が続き、資金繰りも悪化し、債務超過に陥れば、事業の継続が難しくなる可能性が高まります。
2024年度の第三セクター等では、決算判明法人5,926法人のうち246法人が債務超過でした。経常赤字率39.6%と債務超過率4.1%は、異なる経営指標として捉える必要があります。

【自治体財政への影響】損失補償・債務保証と第三セクターのリスク
第三セクターの経営問題で特に注意したいのが、自治体による財政支援です。
自治体が出資しているというだけで、第三セクターのすべての負債を自動的に負担するわけではありません。株式会社であれば、原則として株主の責任は出資額の範囲内です。
しかし、自治体が別途、貸付けや損失補償、債務保証などを行っている場合は事情が変わります。
損失補償とは何か?
損失補償とは、第三セクターなどに融資した金融機関が、一定の条件のもとで回収不能などの損失を被った場合に、自治体が契約に基づいてその損失を補う仕組みです。
自治体にとっては、事業開始時点で大きな現金支出を伴わず、法人の資金調達を支援できるメリットがあります。
しかし、事業が破綻した場合には、契約条件に従って自治体が損失補償金を支払う必要が生じる可能性があります。
債務保証との違い
債務保証は、主たる債務者が返済できない場合に、保証人が債務の履行を引き受ける仕組みです。
損失補償は債務保証と法律上同一のものではなく、契約の性質や発動条件が異なります。ただし、実際の契約内容によっては、損失補償が実質的に債務保証と同様の機能を持つと判断される問題もあります。
日本総合研究所の研究では、自治体による損失補償契約の法的リスクや、債務保証との区別が論点として取り上げられてきました。
第三セクターの経営悪化が自治体に波及する仕組み
自治体財政への影響は、主に次のような経路で発生します。
- 第三セクターの収益が悪化し、資金繰りが厳しくなる。
- 金融機関への返済が難しくなり、追加の資金支援が必要になる。
- 自治体が補助金、貸付金、追加出資などを検討する。
- 損失補償契約や保証契約の条件に該当すれば、自治体の支出が発生する可能性がある。
- 結果として、自治体の将来負担や財政運営に影響する。
2024年度の損失補償・債務保証残高は1兆9,360億円です。これは直ちに全額が自治体の支出になるという意味ではありませんが、潜在的な財政リスクとして無視できない規模です。
自治体財政を守るための制度
地方公共団体の財政健全化に関する法律では、地方公共団体の将来負担を把握するための指標として「将来負担比率」が設けられています。
この指標では、地方公社や第三セクター等に関する将来の負担見込額も考慮されます。
一般財団法人地方債協会も、第三セクターや土地開発公社の債務が自治体の財政運営に影響する可能性を説明しており、情報開示と早期健全化措置の必要性を示しています。
つまり、第三セクターの経営状況は法人単独の問題ではなく、自治体の財政健全性を評価する際にも確認すべき項目なのです。
【PFIとの違い】第三セクター方式とPFIはどちらを選ぶべき?
第三セクターと混同されやすい制度にPFIがあります。
どちらも民間の資金や経営ノウハウを公共事業に活用する官民連携の手法ですが、事業主体と自治体との関係が異なります。
PFIとは?
PFIとは、Private Finance Initiativeの略称で、民間の資金、経営能力、技術力を活用して公共施設などの設計、建設、維持管理、運営を行う手法です。
日本では1999年7月にPFI法が制定され、公共施設の整備や公共サービスの提供に活用されてきました。
例えば、学校、病院、庁舎、公共施設などを対象に、民間事業者が長期間にわたって施設整備や運営を担うケースがあります。
第三セクターとPFIの主な違い
- 第三セクター:自治体と民間企業が出資し、共同の事業法人を設立して運営する。
- PFI:自治体が公共事業の発注者となり、選定された民間事業者に契約に基づいて事業を実施させる。
内閣府のPPP/PFI関連資料では、両者の違いとして、自治体との資本関係や経営判断の仕組み、事業リスクの分担などが整理されています。
どちらが優れているのか?
第三セクターは、自治体と民間企業が同じ法人の株主などとして事業方針を決定するため、地域の事情に合わせて柔軟な運営を行いやすいという特徴があります。
一方、PFIでは、事業契約によって民間事業者の役割や責任、サービス水準などを明確にしやすいという特徴があります。
ただし、PFIであれば自治体に財政リスクが一切発生しないわけではありません。契約内容によって自治体が負担する費用やリスクは異なります。
重要なのは、事業の目的、収益性、リスク分担、契約期間、撤退条件などを事前に整理し、適切な方式を選ぶことです。
第三セクターが向いている事業・向いていない事業
第三セクターが適している事業
- 地域住民の生活に不可欠な交通サービス
- 自治体と地域企業が長期的に共同運営する観光・地域振興事業
- 公共性が高く、民間企業だけでは事業化が難しい分野
- 地域固有の事情に応じた継続的な経営判断が必要な事業
第三セクターが適していない可能性のある事業
- 需要が不明確で、採算性の根拠が弱い大型開発
- 民間企業だけで十分に運営できる事業
- 出資者間で責任分担や意思決定の仕組みが合意できない事業
- 恒常的な赤字を補助金だけで補填することを前提とした事業
第三セクターを設立すること自体が目的になってはいけません。公共サービスを維持するために本当に必要なのか、他の方式より優れた結果を生み出せるのかを検証することが求められます。
【よくある質問】第三セクターに関するFAQ
Q1:第三セクターとは簡単にいうと何ですか?
A1:国や自治体などの公的部門と民間企業が共同で出資し、公共性の高い事業を運営する法人です。地域鉄道、観光施設、都市開発、文化施設などで活用されています。
Q2:第三セクターは公務員が運営しているのですか?
A2:必ずしもそうではありません。独立した法人として運営され、民間企業出身者や自治体から派遣された役員・職員などが経営や業務に関わる場合があります。
Q3:第三セクターの2024年度の赤字率は何%ですか?
A3:総務省の2024年度調査を基にした第三セクター等全体の経常赤字率は39.6%です。決算が判明した5,926法人のうち2,352法人が経常赤字でした。なお、狭義の第三セクターだけでは39.3%です。
Q4:第三セクターが赤字になると自治体が借金を全額返済するのですか?
A4:自動的に全額を返済するわけではありません。自治体の出資責任は原則として出資額の範囲内ですが、別途、貸付けや損失補償、債務保証などの契約がある場合には、条件に応じて財政負担が発生する可能性があります。
Q5:第三セクターとPFIの違いは何ですか?
A5:第三セクターは自治体と民間企業が共同出資する法人を事業主体とする方式です。PFIは自治体が発注者となり、民間事業者に契約に基づいて公共施設の整備や運営などを担わせる方式です。
Q6:第三セクターは2026年現在も増えているのですか?
A6:全国の第三セクター等の法人数は、2024年度末時点で7,113法人です。2008年度末の8,729法人と比べると減少しています。ただし、地方独立行政法人は2012年度から2024年度までに62法人増加しており、法人区分によって動向は異なります。
Q7:第三セクターの経営状況はどこで確認できますか?
A7:総務省の「第三セクター等の出資・経営等の状況」や、各自治体が公表する第三セクターの経営状況資料で確認できます。出資比率、経常損益、累積損失、債務超過、補助金、借入金、損失補償などを確認すると、経営の実態を把握しやすくなります。
まとめ:第三セクターの将来は公共性と経営責任の両立が鍵
第三セクターは、自治体と民間企業の強みを組み合わせ、地域交通、観光、都市開発、福祉、文化などの公共性が高い事業を支える仕組みです。民間企業だけでは採算が難しい事業を継続できることは、大きな社会的意義があります。
しかし、2024年度の全国調査では、第三セクター等7,113法人、収益総額7兆4,045億円という規模に対し、経常赤字率は39.6%でした。自治体からの補助金は8,310億円、借入金は3兆4,397億円、損失補償・債務保証残高は1兆9,360億円に上っています。
これらの数字から読み取れるのは、第三セクターが公共サービスを支える重要な存在である一方、経営の健全性と自治体財政への影響を継続的に検証しなければならないということです。
今後、第三セクターの経営を評価する際には、次の5つの視点が欠かせません。
- 公共性:地域住民にとって本当に必要なサービスを提供しているか。
- 収益性:事業収入によってどこまで経営費用を賄えているか。
- 経営責任:自治体と民間企業の役割や責任が明確になっているか。
- 財政リスク:補助金、借入金、損失補償などの将来負担を把握しているか。
- 事業の継続性:人口減少や需要変化に対応できる経営計画があるか。
2026年以降は、単に第三セクターを存続させるか廃止するかという二者択一ではなく、事業の公共的価値を見極めたうえで、経営改善、民間への移管、PFIへの転換、統合・再編などを検討する姿勢が求められます。
第三セクターの本当の価値は、法人の数や売上規模ではなく、地域社会に必要なサービスを持続可能な形で提供できるかどうかにあります。公共性を守りながら、経営責任と財政規律を両立できるかが、これからの地域経済を左右する重要なテーマです。
主な情報源・統計資料
- 総務省「第三セクター等の出資・経営等の状況」(2024年度決算データ)
- 東京商工リサーチ「第三セクター等の収益(売上高)が7兆円を突破」(2026年5月20日)
- 内閣府「民間の活力を活用した事業方式」「PFIの仕組み」
- 国土交通省「地域鉄道対策」、第三セクター鉄道等協議会
- 会計検査院「第三セクターに対する社会資本整備促進融資の状況」
- 神戸新聞「三菱、生野銀山の観光事業から撤退方針」(2026年5月2日)
- 地方債協会「地方債のQ&A」 (出典: 第 3 セクター(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
